Codice SDI per clienti non residenti: XXXXXXX e 0000000
L’Italia è stata il primo Paese dell’Unione Europea a rendere obbligatoria la fattura elettronica su larga scala: dal 1° gennaio 2019 la maggior parte delle operazioni fra soggetti stabiliti in Italia passa dal Sistema di Interscambio (SDI), la piattaforma di controllo e recapito dell’Agenzia delle Entrate.
Per i team amministrativi, ERP e fiscali il lavoro concreto è sempre lo stesso: generare XML conforme allo schema FatturaPA, verificare i dati fiscali obbligatori e trasmettere il file allo SDI con il Codice Destinatario o la PEC del cessionario/committente.
Architettura chiave: come funziona lo SDI
Percorso interattivo
Il percorso di una fattura italiana attraverso lo SDI
Scegli come è indirizzato il destinatario, poi tocca una tappa. Ogni fattura soggetta all’obbligo passa per il Sistema di Interscambio.
SDI
Sistema di Interscambio
Gestito da
Agenzia delle Entrate
Cosa succede qui
Controlla la struttura dell’XML e i dati obbligatori, poi recapita il file all’indirizzo indicato al suo interno.
Cosa serve al mittente
Un file FatturaPA: lo SDI non accetta UBL né CII. Nei periodi di picco i controlli possono richiedere fino a cinque giorni.
- Clearing centralizzato: le fatture elettroniche nazionali nel perimetro dell’obbligo devono transitare dallo SDI dell’Agenzia delle Entrate. Un PDF o una copia inviata direttamente al cliente non sostituisce la fattura XML recapitata tramite SDI.
- Formato XML FatturaPA: si applica lo schema FatturaPA (versione corrente 1.2.x), con identificativi fiscali di cedente e cessionario, dettaglio delle righe e codici Natura per le operazioni non imponibili o in reverse charge.
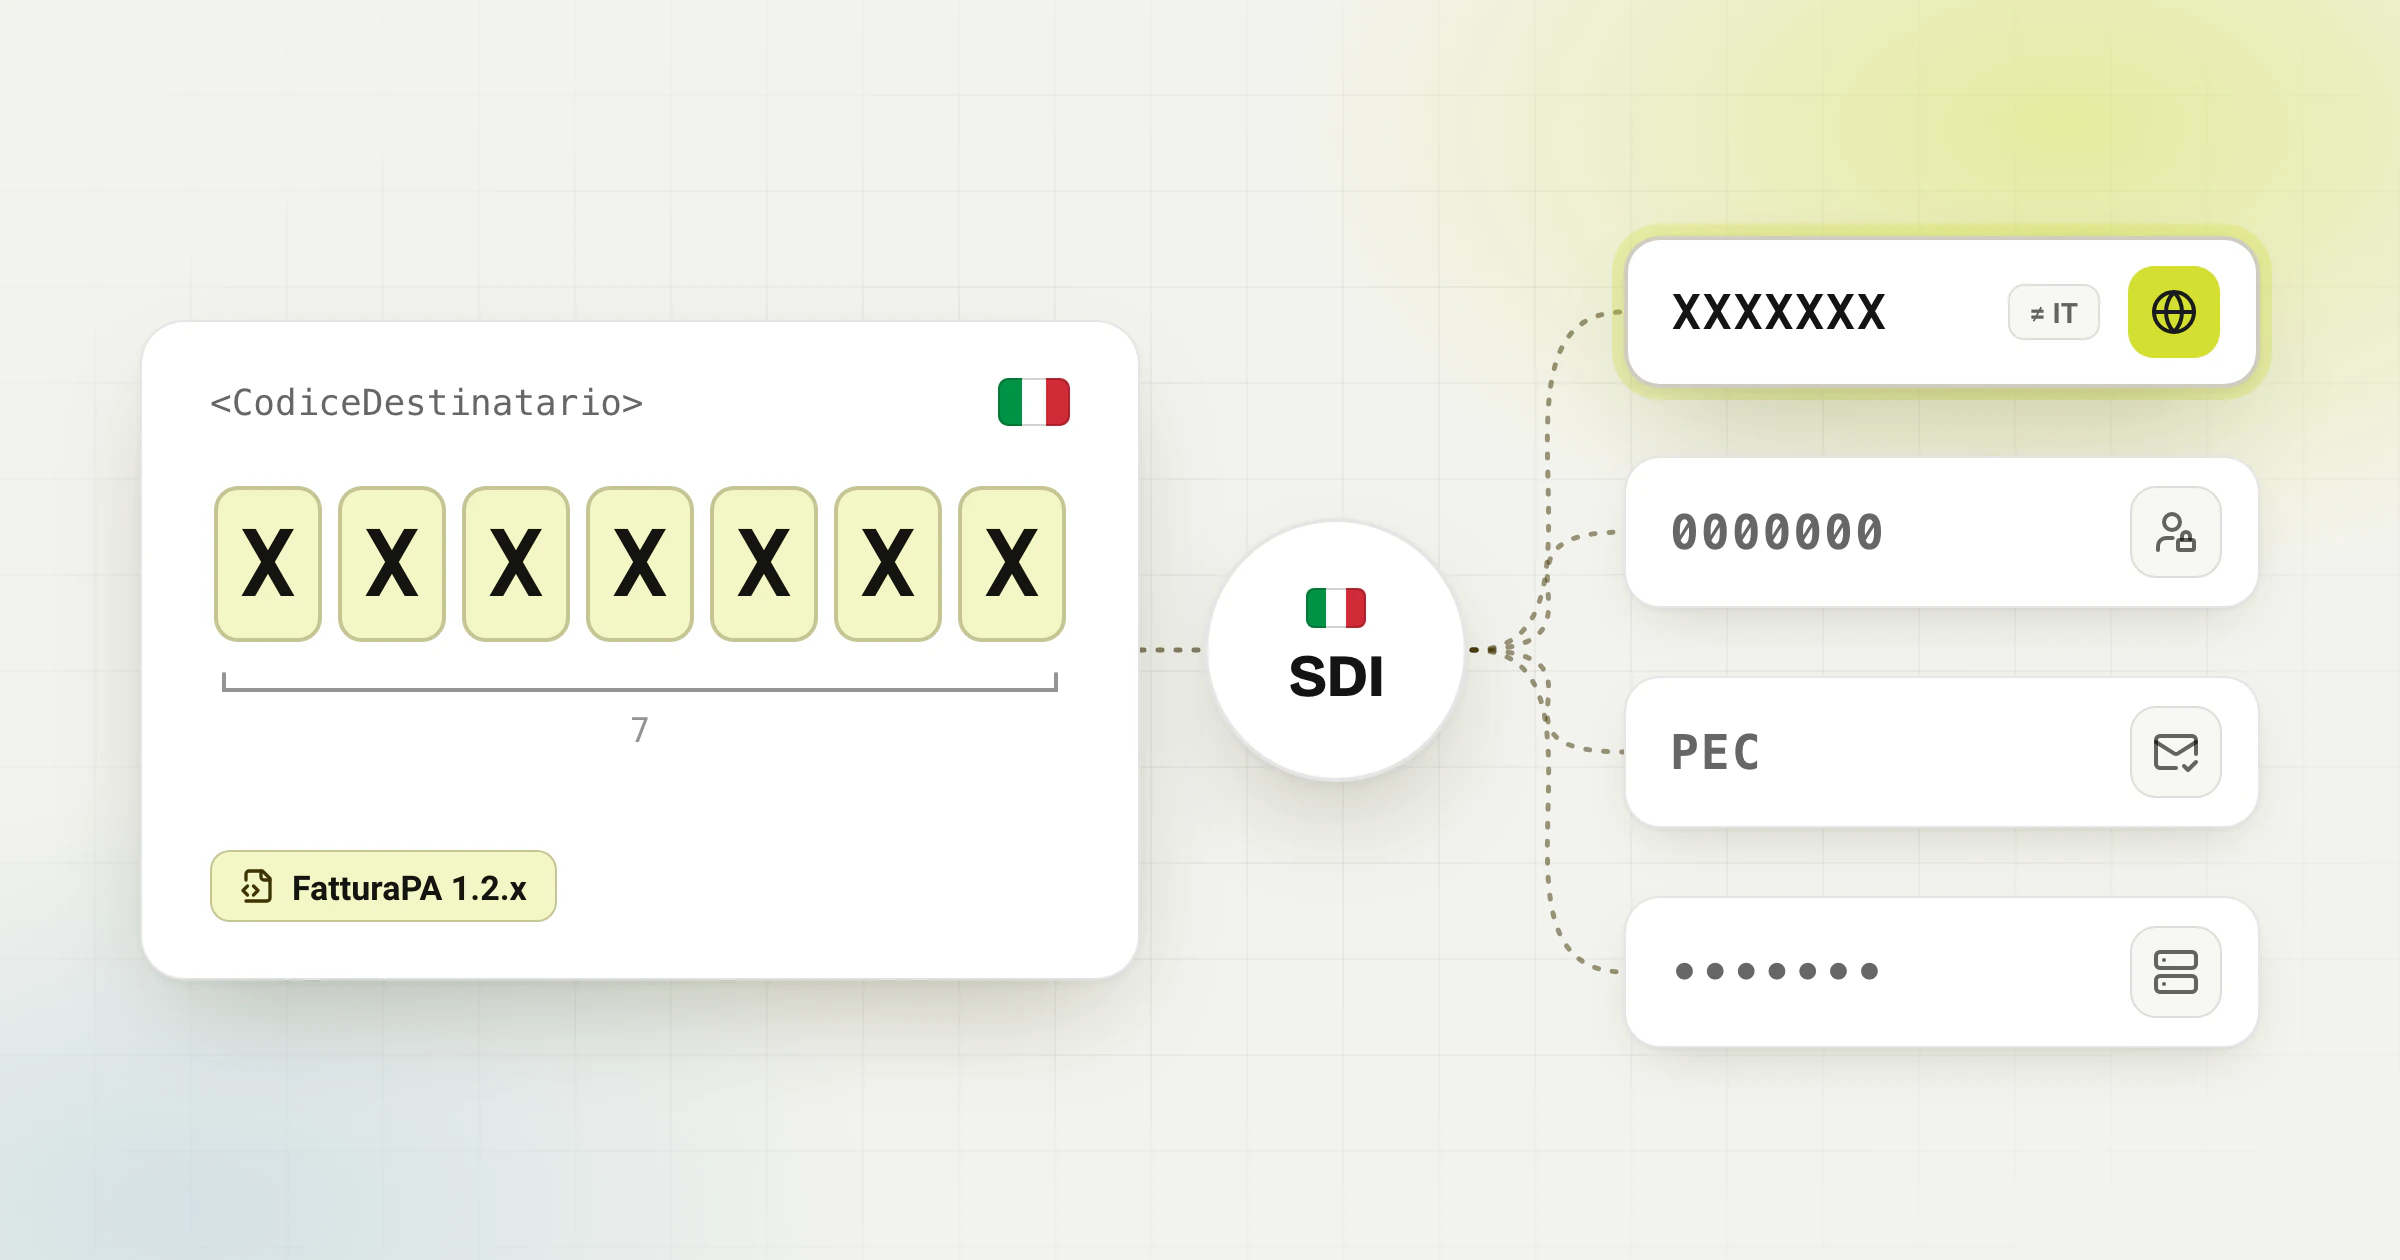
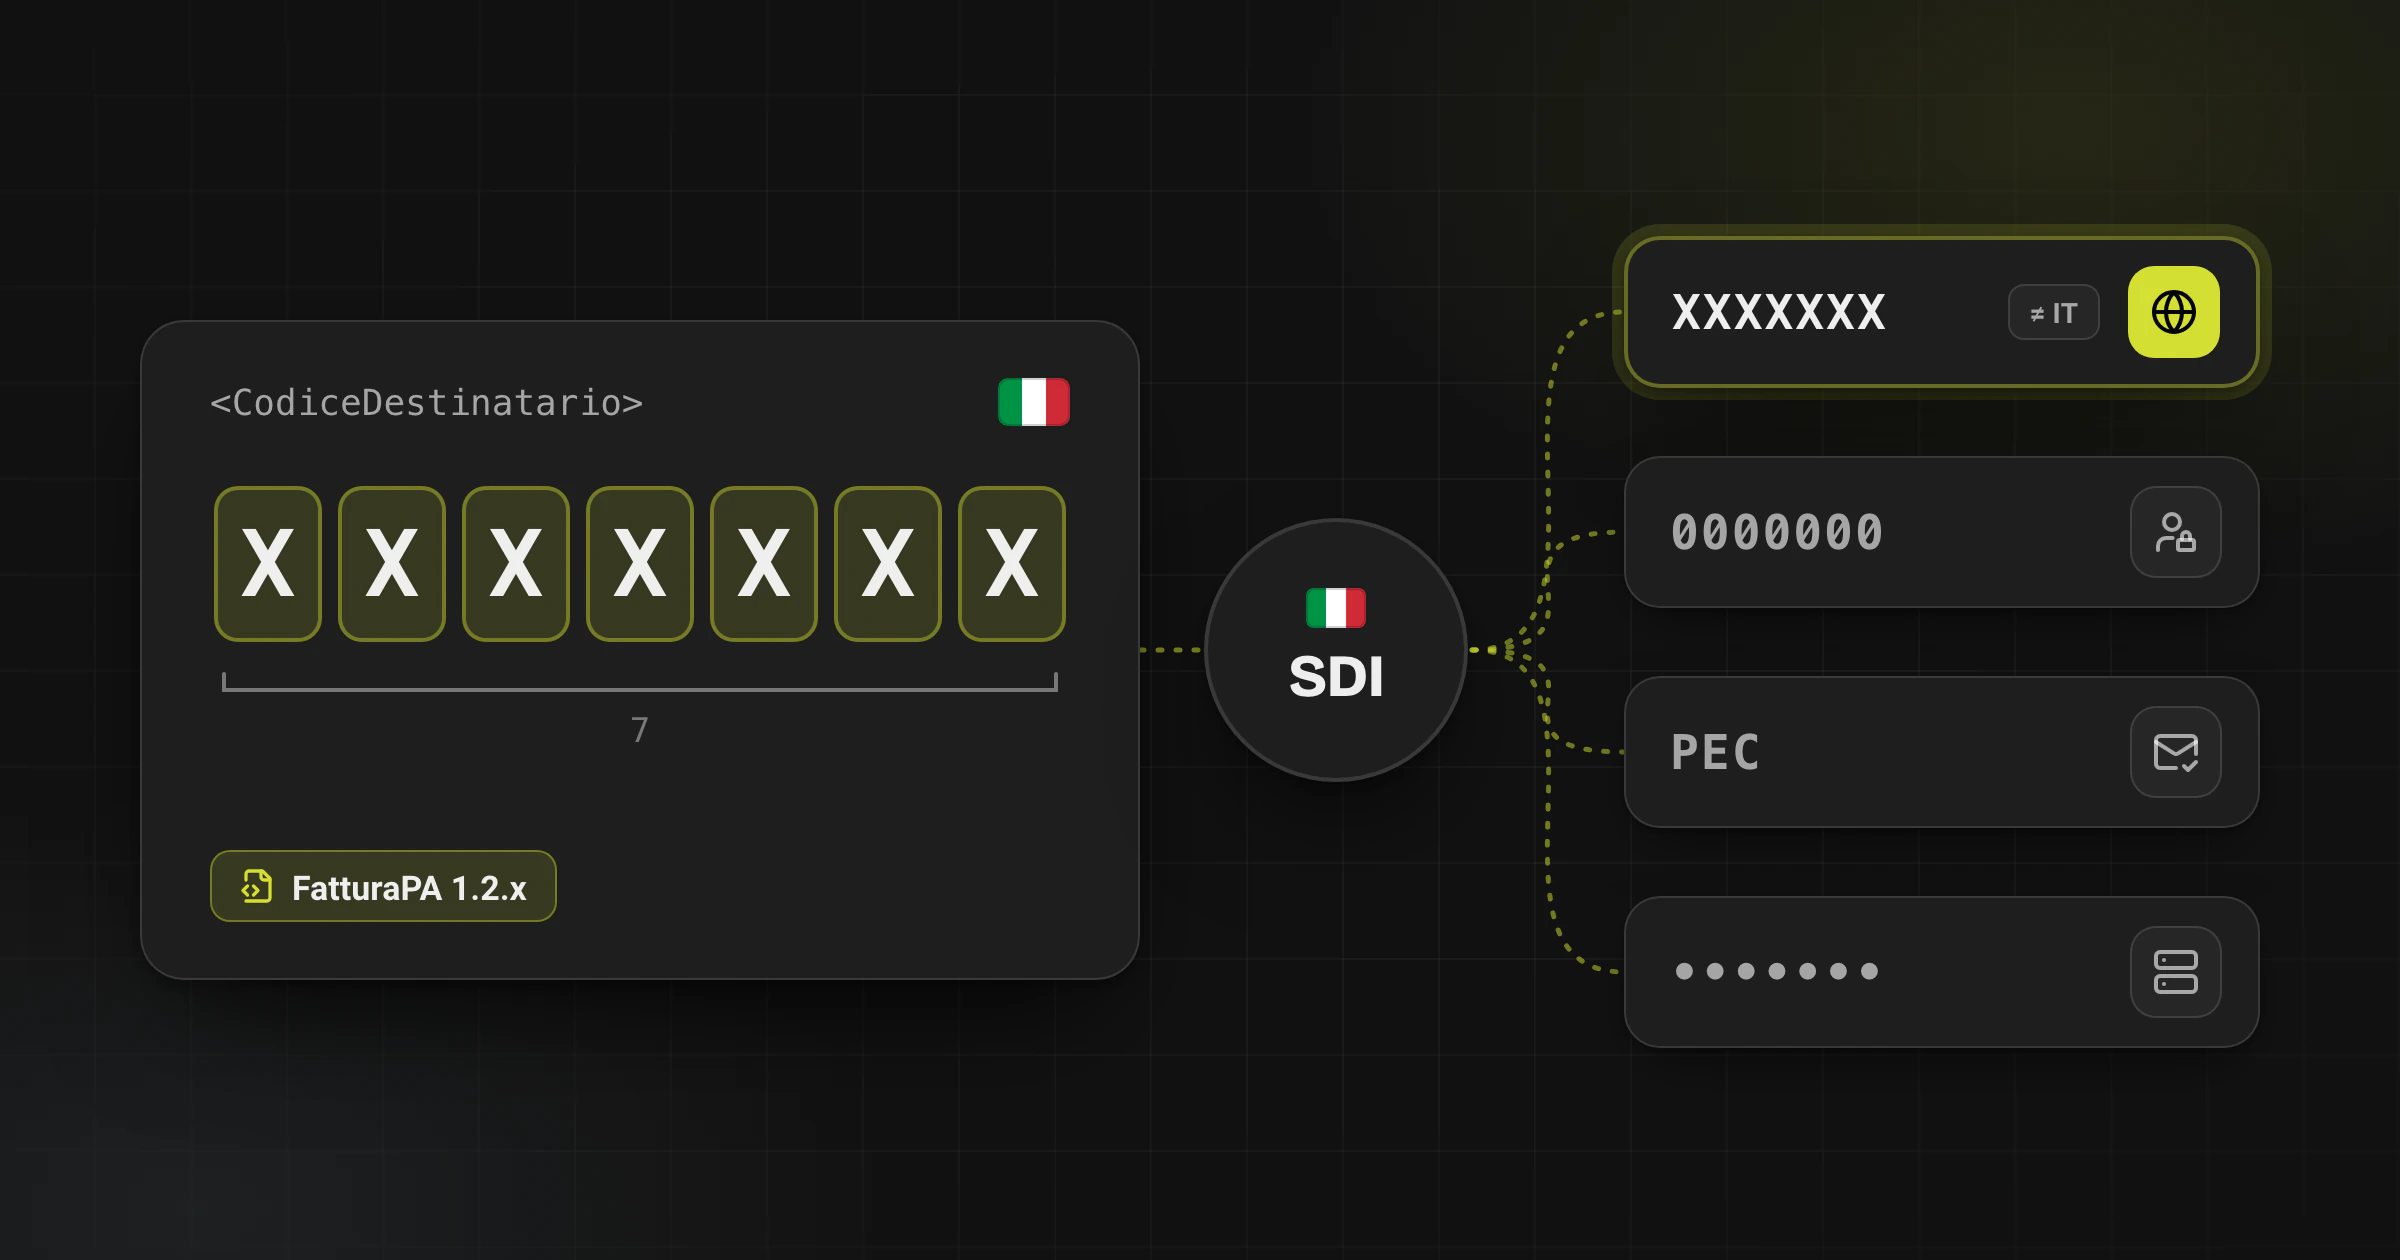
- Identificativi di recapito: l’indirizzo telematico del destinatario è un Codice Destinatario di 7 caratteri oppure una PEC. Se il destinatario non lo comunica, si usa 0000000 e lo SDI mette la fattura a disposizione nell’area riservata del cliente.
- Operazioni transfrontaliere: da luglio 2022 i dati di molte operazioni con soggetti non stabiliti in Italia viaggiano in via elettronica attraverso lo SDI. L’obbligo di comunicazione resta: a cadere è stata la comunicazione periodica separata (Esterometro), non l’obbligo in sé. I tipi documento TD17, TD18 e TD19 identificano i casi più comuni di acquisto e reverse charge; restano esenzioni e casi particolari.
Requisiti XML FatturaPA e tipi documento
Il formato copre scenari diversi tramite i codici TipoDocumento standard. I più frequenti sono TD01 (fattura), TD02 (acconto), TD04 (nota di credito) e TD24 (fattura differita).
Ogni XML richiede la partita IVA o il codice fiscale applicabile, il codice Natura corretto per le operazioni non imponibili o in reverse charge e gli altri campi obbligatori dell’operazione. La firma digitale non è un requisito generale per le fatture ordinarie inviate tramite SDI, anche se singoli canali o tipi documento possono avere regole aggiuntive.
Regole di recapito SDI e notifiche
- Trasmissione: invio allo SDI tramite web service, SFTP, PEC o portale Fatture e Corrispettivi.
- Validazione: lo SDI controlla la struttura del file e i dati obbligatori e, in caso di esito negativo, invia una Notifica di Scarto. Nei periodi di volumi elevati controlli e recapito possono richiedere fino a cinque giorni.
- Recapito: superati i controlli, lo SDI consegna la fattura all’indirizzo telematico indicato e restituisce una Ricevuta di Consegna. Se il recapito non è possibile, la fattura resta nell’area riservata del destinatario e il cedente deve avvisarlo.
- Conservazione: cedente e cessionario devono conservare le fatture con un processo di conservazione elettronica a norma. La durata dipende dalle regole fiscali e civilistiche applicabili all’operazione.
Riferimenti ufficiali
Domande frequenti
Quale codice SDI si usa per un cliente estero?
Dipende. Per un cliente non residente, non stabilito e non identificato ai fini IVA in Italia, il cedente compila CodiceDestinatario con XXXXXXX (sette volte X); lo SDI richiede allora l’identificativo IVA del cliente con un codice Paese diverso da IT. Un cliente estero con stabile organizzazione o partita IVA italiana segue il recapito ordinario: il suo codice SDI o la PEC, oppure 0000000 se non ha un canale accreditato. Concordi con il cliente come ricevere una copia leggibile. Invoice-Converter.com non crea file FatturaPA e non trasmette fatture allo SDI.
Cosa succede se il cliente non possiede un Codice Destinatario?
Se il cliente non comunica né Codice Destinatario né PEC si usa il codice convenzionale 0000000. Lo SDI rende disponibile l’XML nell’area riservata del cliente. Il cedente dovrebbe comunque consegnare una copia leggibile e indicare dove reperire la fattura elettronica originale.
FatturaPA è la stessa cosa della norma EN 16931?
No. FatturaPA ed EN 16931 sono modelli dati diversi. Le linee guida di mapping aiutano i fornitori software a trasformare dati EN 16931 (UBL o CII) nella struttura FatturaPA richiesta dallo SDI. Il recapito via Peppol, da solo, non sostituisce il canale SDI per una fattura italiana nel perimetro dell’obbligo.
Convertire in FatturaPA basta per essere a posto?
No: conversione e trasmissione sono passaggi distinti. Invoice-Converter genera e valida dati di fattura strutturati, ma non trasmette allo SDI. Per l’invio servono il canale del vostro intermediario, una vostra integrazione SDI o il portale Fatture e Corrispettivi, e in ogni caso dovete gestire le ricevute che lo SDI restituisce.
Pronto a convertire le fatture?
Carica la tua fattura PDF senza accedere, controlla i dati estratti e scarica il file XRechnung, ZUGFeRD, Factur-X o UBL validato.