Spanien VERI*FACTU und Ley Crea y Crece: E-Rechnungsregeln, Fristen und Formate
Spanien führt zwei miteinander verbundene, aber getrennte Regelungen ein: die verpflichtende B2B-E-Rechnung nach der Ley Crea y Crece und Anforderungen an Rechnungssysteme nach dem VERI*FACTU-Regelwerk.
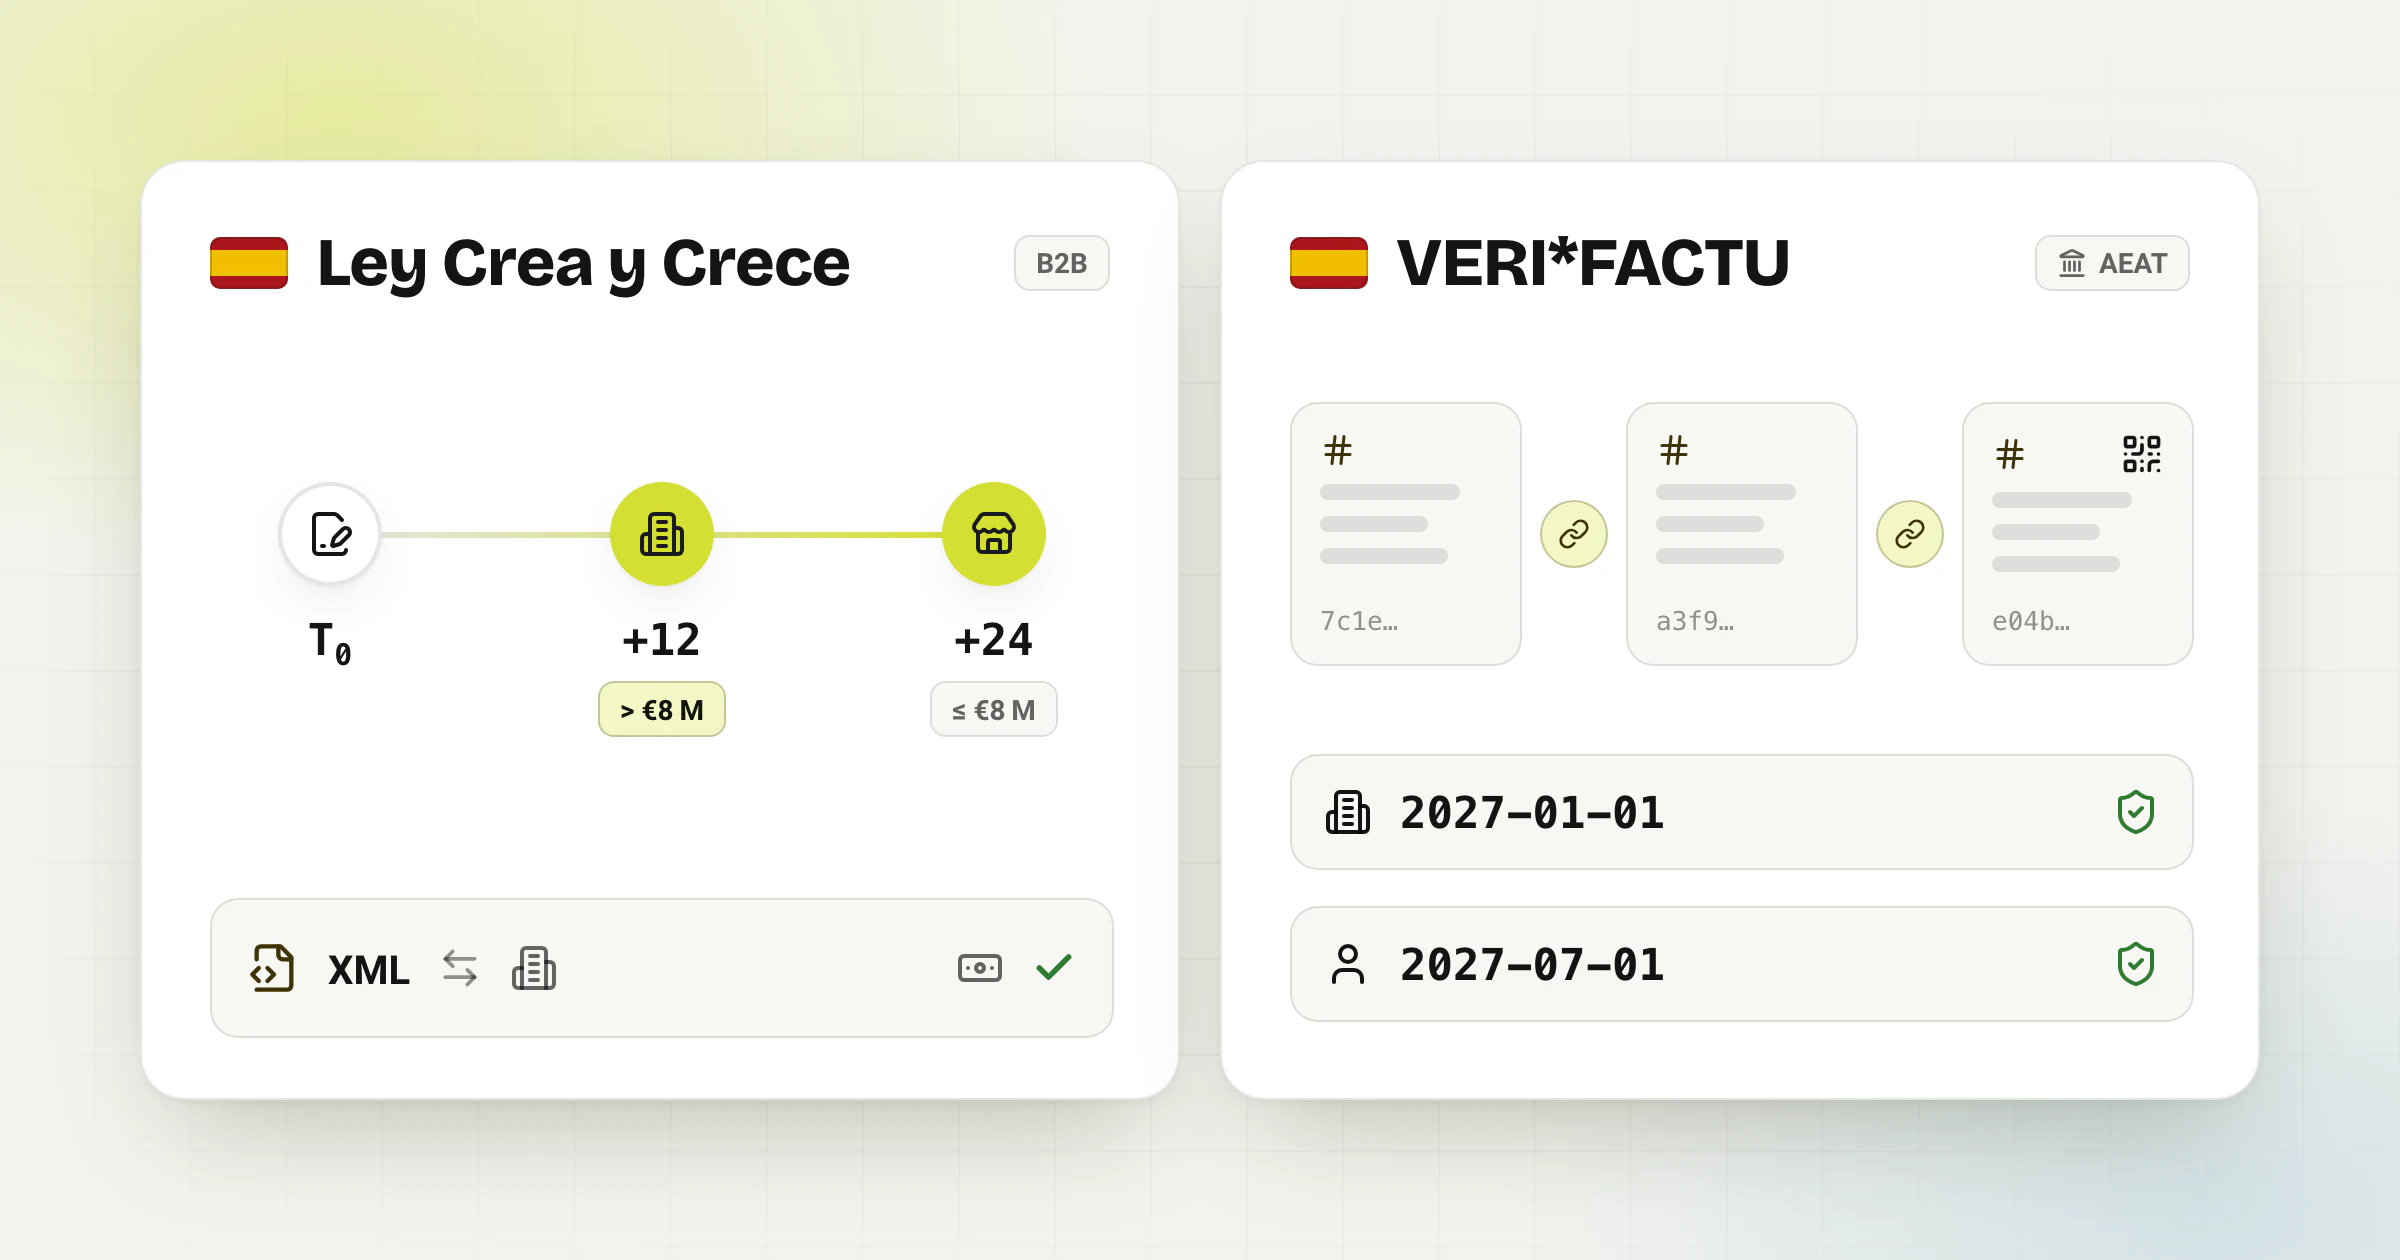
Die Unterscheidung ist wichtig: Die Ley Crea y Crece regelt den Austausch von Rechnungen zwischen Unternehmen und die Meldung ihres Status. VERI*FACTU regelt dagegen die Integrität und Nachvollziehbarkeit der Aufzeichnungen, die ein Rechnungssystem erzeugt.
Ley Crea y Crece vs. VERI*FACTU: Die zwei Säulen
- Ley Crea y Crece: Regelt die verpflichtende B2B-E-Rechnung einschließlich der Angaben zum Rechnungsstatus, etwa zum Zahlungseingang.
- VERI*FACTU (AEAT): Regelt die Anforderungen an Rechnungssysteme, darunter unveränderbare, verkettete Aufzeichnungen und einen QR-Code. Im Modus VERI*FACTU werden die Aufzeichnungen an die AEAT übermittelt; im Modus NO VERI*FACTU verbleiben sie im System und unterliegen zusätzlichen Kontrollen.
Staffelung der Fristen
Interaktive Zeitleiste
Wer muss was bis wann?
Jeder Balken zeigt, wie weit eine Pflicht reicht. Fahren Sie über einen Balken oder tippen Sie darauf, um Datum und Bedeutung zu sehen.
Körperschaftsteuerpflichtige brauchen konforme Rechnungssysteme
VERI*FACTU regelt die Aufzeichnungen der Rechnungssoftware, nicht die B2B-E-Rechnung. Deren Fristen nach Crea y Crece beginnen 12 und 24 Monate nach einer Ministerialverordnung.
- Unternehmen mit mehr als 8 Mio. € Umsatz im vorangegangenen Kalenderjahr: Die B2B-E-Rechnungspflicht gilt zwölf Monate nach Inkrafttreten der ministeriellen Durchführungsverordnung. Das RD 238/2026 ist seit dem 20. April 2026 in Kraft, setzt die Frist aber noch nicht in Gang.
- Alle anderen erfassten Unternehmen und Selbstständigen: Die Pflicht gilt 24 Monate nach Inkrafttreten derselben ministeriellen Durchführungsverordnung. Prüfen Sie deren Geltungsbeginn, bevor Sie Ihren Stichtag berechnen.
- VERI*FACTU-Anforderungen an Rechnungssysteme: Körperschaftsteuerpflichtige müssen ihre Systeme ab 1. Januar 2027 angepasst haben, die übrigen betroffenen Unternehmen und Selbstständigen ab 1. Juli 2027. VERI*FACTU und NO VERI*FACTU sind dabei zwei zulässige Betriebsarten.
Offizielle Quellen
Häufige Fragen
Sind reine PDF-Rechnungen unter Ley Crea y Crece noch erlaubt?
Eine PDF-Datei allein erfüllt die künftige B2B-E-Rechnungspflicht nicht. Während der ersten zwölf Monate müssen Unternehmen mit mehr als 8 Mio. € Umsatz ihre elektronische Rechnung zusätzlich als lesbares PDF bereitstellen, sofern der Empfänger nicht ausdrücklich den Erhalt im Originalformat akzeptiert. Die elektronische Rechnung muss die im spanischen Regelwerk zugelassenen strukturierten Formate und Austauschwege verwenden.
Bereit, Ihre Rechnungen umzuwandeln?
Laden Sie Ihre PDF-Rechnung ohne Anmeldung hoch, prüfen Sie die erkannten Angaben und laden Sie die validierte XRechnung, ZUGFeRD-, Factur-X- oder UBL-Datei herunter.