Frankreich: E-Rechnungspflicht ab 1. September 2026 – was deutsche Unternehmen jetzt tun müssen
Offizielle Quellen
Nutzen Sie diese Quellen, um Fristen, Formate und offizielle Regeländerungen zu prüfen.
- DGFiP: Umstieg auf die elektronische Rechnung
- DGFiP: E-Reporting für ausländische Unternehmen ohne französische Niederlassung
- DGFiP-Liste der zugelassenen Plattformen
- FNFE-MPE Factur-X-Spezifikation
- Légifrance: CGI Artikel 1737 (Sanktionen bei Rechnungsverstößen)
- Légifrance: CGI Artikel 1788 D (Sanktionen beim E-Reporting)
Passendes technisches Wiki
Erkunden Sie detaillierte Entwickler-Dokumentationen und regulatorische Leitfäden passend zu diesem Artikel.
Welche E-Rechnungsformate sind in Frankreich üblich, wie funktioniert das Routing und welche Kennungen werden für die konforme Zustellung benötigt?
Französisches Hybridformat, ausgerichtet an ZUGFeRD und EN 16931-Profilen.
Was ViDA EU-weit ändert, was national geregelt bleibt und wie Sie sich auf grenzüberschreitendes Reporting ab Juli 2030 vorbereiten.
Wichtigste Erkenntnisse
- Ab dem 1. September 2026 muss jedes in Frankreich ansässige und der französischen Mehrwertsteuer unterliegende Unternehmen E-Rechnungen empfangen können; Großunternehmen und ETI müssen zusätzlich ausstellen und mit dem Transaktions-E-Reporting beginnen.
- Eine französische Umsatzsteuerregistrierung ohne feste Niederlassung hält Sie aus der E-Rechnungspflicht heraus, aber im E-Reporting – und Sie brauchen trotzdem einen Vertrag mit einer zugelassenen Plattform.
- Die Bußgelder wurden im Februar 2026 erhöht: 50 € je Rechnung und 500 € je fehlender E-Reporting-Übermittlung statt der vielfach zitierten 15 € und 250 €.
- Factur-X und ZUGFeRD sind eng verwandt. Vorhandene Arbeit kann wiederverwendbar sein, aber Release-Paket, französisches Reformprofil und Pflichtfelder sowie der Kanal der Plateforme Agréée müssen bestätigt werden.
Für wen dieser Artikel ist
- Deutsche und andere EU-Unternehmen, die an französische Kunden verkaufen oder von französischen Lieferanten beziehen
- Finanz- und Kreditorenteams in Gruppen mit französischer Tochter, Niederlassung oder Umsatzsteuerregistrierung
- ERP- und Integrationsverantwortliche, die festlegen, was nach dem Start und vor der Stufe 2027 noch fertig sein muss
Nicht behandelt
- Auswahl zwischen einzelnen Anbietern zugelassener Plattformen
- Feldgenaue Factur-X-Implementierung, die in die aktuelle Spezifikation gehört
- Verfahren der französischen Umsatzsteuerregistrierung und Prüfung der festen Niederlassung, die steuerliche Beratung erfordern
Was sich in Frankreich am 1. September 2026 ändert
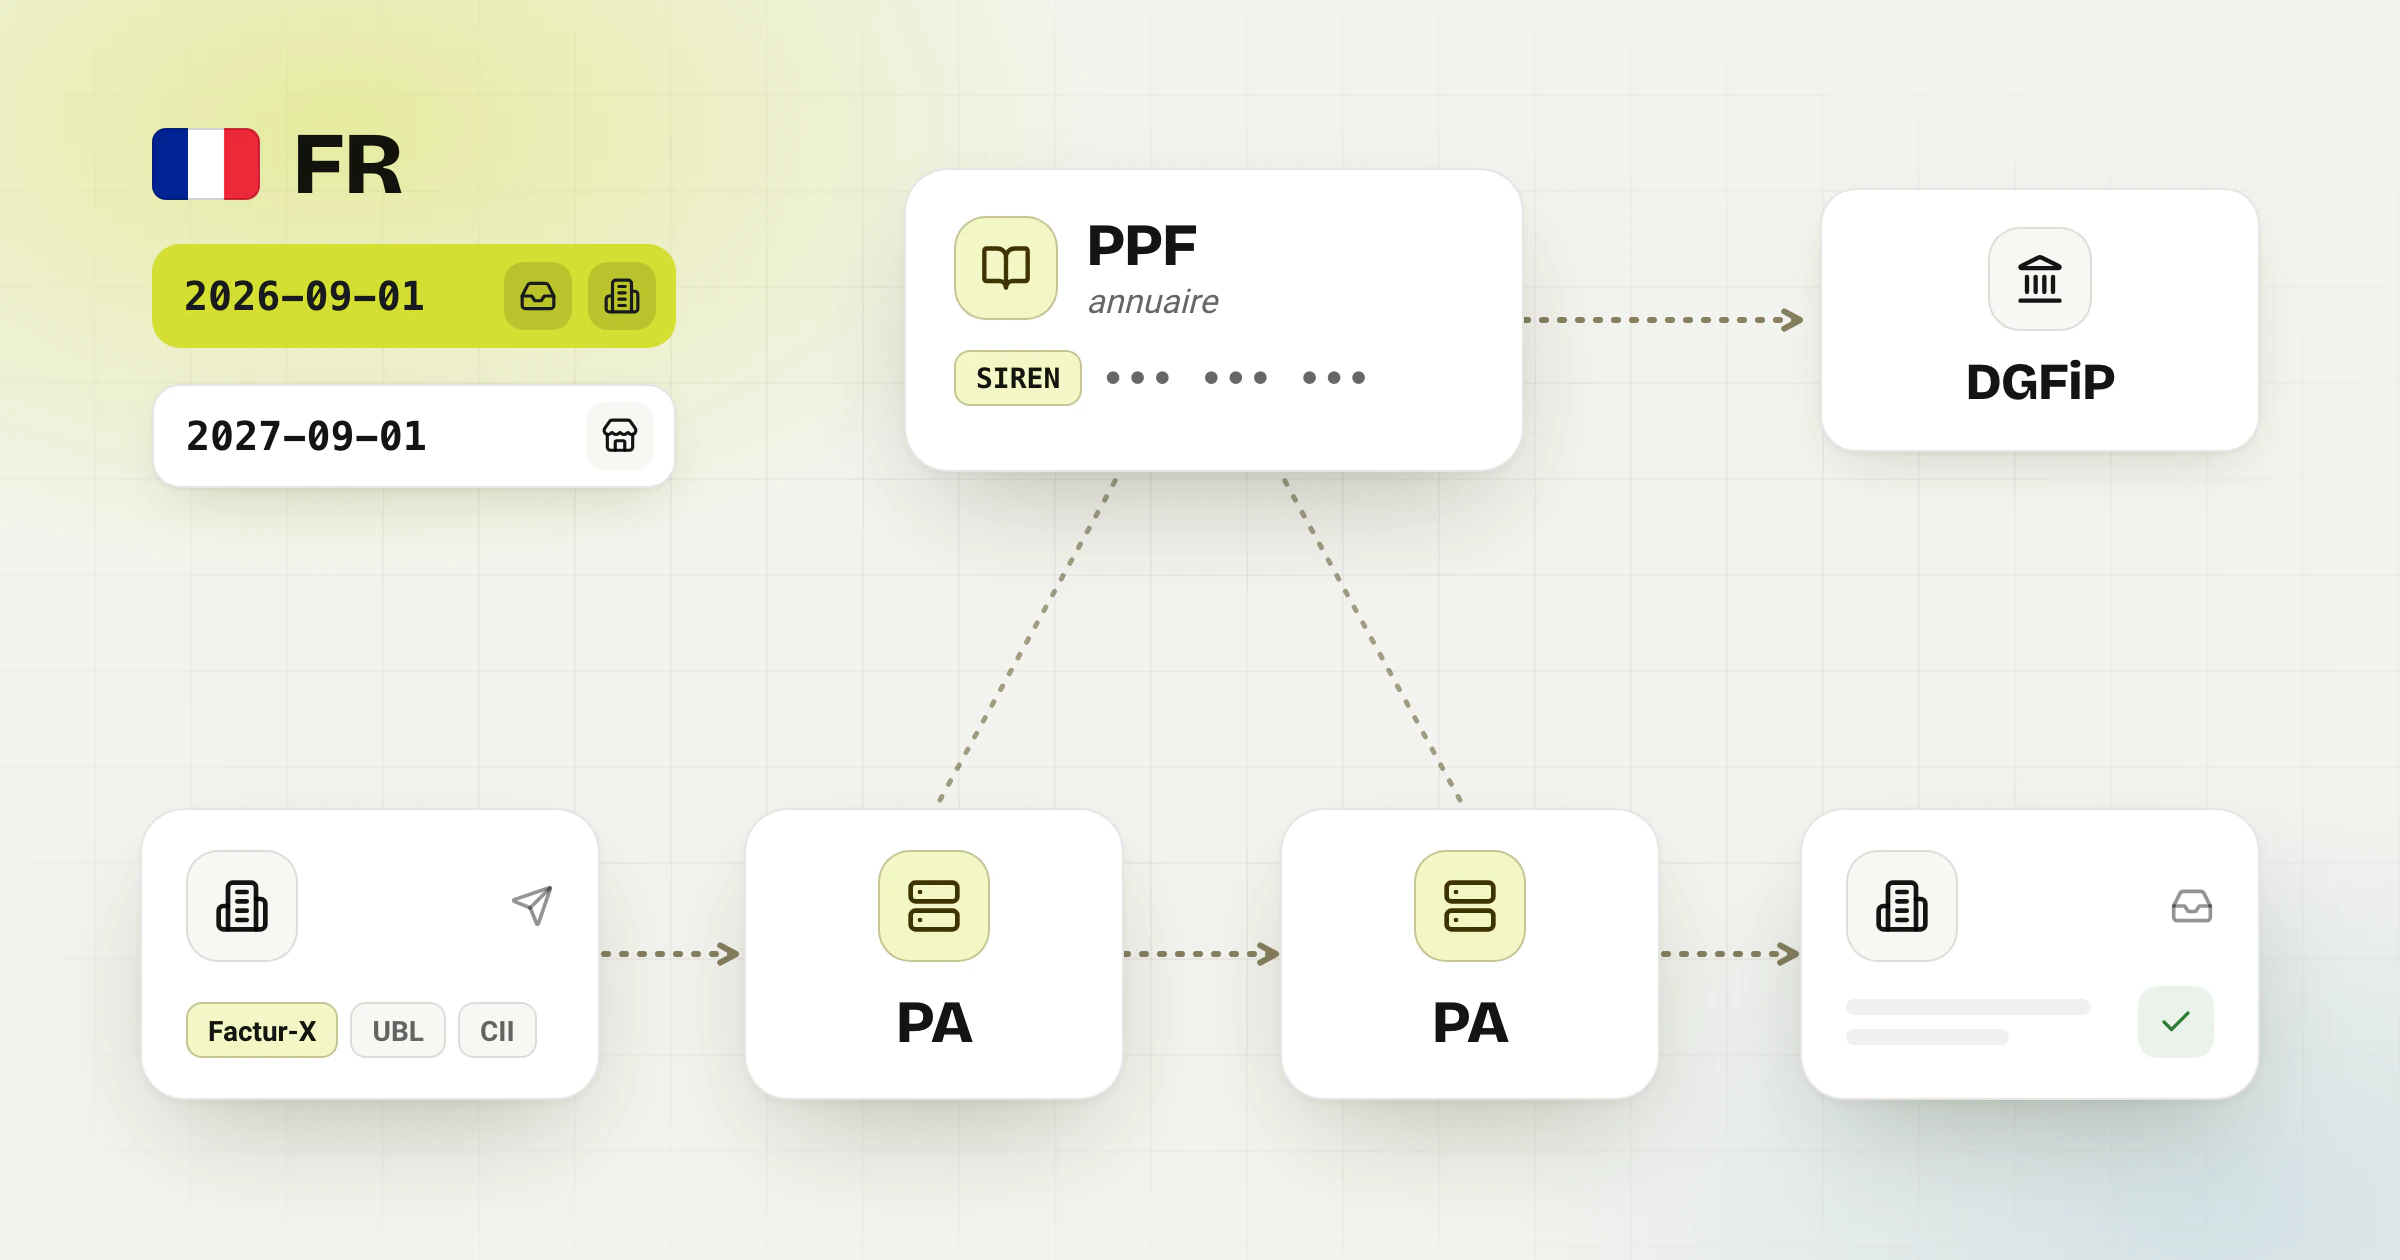
Ab dem 1. September 2026 muss jedes Unternehmen, das in Frankreich ansässig ist und der französischen Mehrwertsteuer unterliegt, strukturierte elektronische Rechnungen empfangen können. Zum gleichen Termin müssen Großunternehmen (grandes entreprises) und mittelgroße Unternehmen (entreprises de taille intermédiaire, ETI) sie auch ausstellen und mit dem Transaktions-E-Reporting beginnen. Kleinere französische Unternehmen haben ein Jahr länger Zeit: Ihre Ausstellungspflicht beginnt am 1. September 2027.
Interaktive Zeitleiste
Wer muss was bis wann?
Jeder Balken zeigt, wie weit eine Pflicht reicht. Fahren Sie über einen Balken oder tippen Sie darauf, um Datum und Bedeutung zu sehen.
Auch KMU und Kleinstunternehmen stellen aus
Ab diesem Datum müssen auch kleinere französische Unternehmen E-Rechnungen ausstellen und Umsätze melden.
So weit die bekannte Nachricht. Was ausländische Lieferanten und Kunden überrascht, ist die Mechanik darunter. Rechnungen laufen nicht mehr direkt vom Verkäufer zum Käufer, sondern über eine zugelassene Plattform, werden über ein nationales Verzeichnis geroutet und hinterlassen eine Datenspur bei der Finanzverwaltung. Dieser Artikel behandelt diese Mechanik, die Pflichten von Unternehmen ohne französische Niederlassung und die Bußgeldhöhen – die im Februar 2026 angehoben wurden und in vielen Veröffentlichungen noch mit den alten Beträgen stehen.
Die entscheidenden Termine
- 1. September 2026: Empfangsfähigkeit für jedes in Frankreich ansässige umsatzsteuerpflichtige Unternehmen; Ausstellung plus Transaktions-E-Reporting für Großunternehmen und ETI.
- 1. September 2027: Ausstellung für KMU und Kleinstunternehmen; E-Reporting für Firmen ohne französische Niederlassung; käuferseitiges E-Reporting bei Reverse-Charge-Bezügen und innergemeinschaftlichen Erwerben, unabhängig von der Unternehmensgröße.
Der gesetzliche Zeitplan gilt
Die Reform wurde schon einmal verschoben: Ursprünglich war Juli 2024 vorgesehen. Der aktuelle Zeitplan steht in der Ordonnance n° 2021-1190 in der Fassung von Artikel 91 des Haushaltsgesetzes 2024 und gilt seit dem 1. September 2026. Die DGFiP hat ab Februar 2026 einen nationalen Pilotbetrieb unter Produktionsbedingungen durchgeführt. Der nächste gesetzliche Termin ist der 1. September 2027 für die Ausstellungspflicht kleinerer Unternehmen.
Vor dem Start, am 11. Juli 2026, hat der Minister für öffentliche Finanzen, David Amiel, den Zeitplan ausdrücklich bestätigt und für die Startphase eine als tolérante et bienveillante beschriebene Verwaltungspraxis angekündigt: Gutgläubige Unternehmen, die auf eine echte Schwierigkeit stoßen und an deren Behebung arbeiten, sollen zum Start nicht sanktioniert werden. Das ist eine Verwaltungstoleranz, keine rechtliche Fristverlängerung. Wer gar nichts unternimmt, profitiert nicht davon, und an den Terminen hat sie nichts geändert.
Zeitplan der Stufen
| Datum | Wen es betrifft | Was verpflichtend wird |
|---|---|---|
| 1. September 2026 | In Frankreich ansässige Unternehmen, die der französischen Mehrwertsteuer unterliegen | Empfang von E-Rechnungen über eine zugelassene Plattform |
| 1. September 2026 | Großunternehmen und ETI | Ausstellung von E-Rechnungen; Transaktions-E-Reporting außerhalb des inländischen B2B-Bereichs |
| 1. September 2027 | KMU und Kleinstunternehmen | Ausstellung von E-Rechnungen und das zugehörige E-Reporting |
| 1. September 2027 | Alle Unternehmen, jede Größe | Käuferseitiges E-Reporting bei Reverse-Charge-Umsätzen und innergemeinschaftlichen Erwerben |
| 1. September 2027 | Ausländische Firmen ohne französische Niederlassung | E-Reporting über ihre in Frankreich steuerbaren Umsätze, soweit nicht schon 2026 fällig |
Die Unternehmensgröße wird je Rechtsträger (je SIREN) bestimmt, nicht je Konzern. Grob: unter 250 Beschäftigte mit bis zu 50 Mio. € Umsatz oder bis zu 43 Mio. € Bilanzsumme ist ein PME; unter 5.000 Beschäftigte mit bis zu 1,5 Mrd. € Umsatz oder bis zu 2 Mrd. € Bilanzsumme ist ein ETI; darüber liegt ein Großunternehmen. Nach der von französischen Berufsverbänden wiedergegebenen DGFiP-Auslegung wird die Einstufung auf Basis des letzten vor dem 1. Januar 2025 abgeschlossenen Geschäftsjahres vorgenommen und bleibt danach fest – ein wachsendes Unternehmen rutscht also nicht in eine frühere Frist.
Entscheidend ist die Ansässigkeit, nicht die Umsatzsteuernummer
Das ist der außerhalb Frankreichs am häufigsten falsch gelesene Punkt, und er entscheidet darüber, wie viel Arbeit auf ein deutsches Unternehmen tatsächlich zukommt.
Die E-Rechnungs-Hälfte der Reform – Ausstellen und Empfangen über eine zugelassene Plattform – gilt für Steuerpflichtige, die in Frankreich ansässig sind. Eine französische Umsatzsteuerregistrierung ist etwas anderes. Die DGFiP stellt ausdrücklich fest, dass der E-Rechnungs-Teil der Reform ausländische Unternehmen ohne französische feste Niederlassung (établissement stable) nicht betrifft. Von der zweiten Hälfte der Reform, dem E-Reporting, können diese Unternehmen dennoch erfasst sein.
| Ihre Konstellation | E-Rechnung | E-Reporting | Zugelassene Plattform nötig? |
|---|---|---|---|
| Französische Tochter oder Niederlassung (feste Niederlassung in Frankreich) | Ja – Empfang ab 1. September 2026, Ausstellung nach dem Zeitplan der jeweiligen Größenklasse | Ja, für Umsätze außerhalb des inländischen B2B | Ja |
| Französische USt-Registrierung ohne Niederlassung | Nein – weder Ausstellung noch Empfang | Ja, für in Frankreich steuerbare Umsätze | Ja, zur Übermittlung der E-Reporting-Daten |
| Keine französische USt-Registrierung, B2B-Verkauf nach Frankreich mit Reverse Charge | Keine französische Pflicht | Nein – der französische Kunde meldet den Bezug ab 1. September 2027 | Nein |
Klären Sie die Niederlassungsfrage, bevor Sie etwas einkaufen
Maßgeblich ist die feste Niederlassung im umsatzsteuerlichen Sinn – ein anderer Begriff als die Betriebsstätte im Ertragsteuerrecht. Ein Konzern kann das eine ohne das andere haben, und der EuGH hat die umsatzsteuerlichen Kriterien in der Rechtssache C-533/22 (Adient, Juni 2024) verschärft. Wenn ein französisches Lager, eine Lohnfertigung oder ein Serviceteam vor Ort eine französische feste Niederlassung begründen könnte, lassen Sie das umsatzsteuerlich prüfen, bevor Sie sich als nicht betroffen einordnen – davon hängen Pflichten, Plattformvertrag und Frist ab.
Plateforme Agréée: der Kanal für jede Rechnung
Frankreich betreibt keine zentrale staatliche Clearing-Plattform. Rechnungen laufen über private, zugelassene Anbieter. Diese hießen ursprünglich Plateformes de Dématérialisation Partenaires (PDP); seit 2025 lautet die offizielle Bezeichnung Plateforme Agréée (PA), und so steht es inzwischen auch in Artikel 289 bis des französischen Steuergesetzbuchs. In Anbietermaterial ist weiterhin überall von PDP die Rede – gemeint ist derselbe registrierte Betreiber.
Interaktiver Weg
So läuft eine Rechnung zwischen Plateformes Agréées
Rechnungen gehen nicht mehr direkt vom Verkäufer zum Käufer. Verfolgen Sie den Weg und tippen Sie dann auf eine Station, um zu sehen, wer sie betreibt.
PA des Lieferanten
Plateforme Agréée
Betrieben von
Ein von der DGFiP zugelassener privater Anbieter
Was hier passiert
Sucht den Käufer im annuaire und sendet die Rechnung an die vom Käufer registrierte Empfangsadresse.
Was der Absender braucht
Ein Vertrag mit einer PA auf der offiziellen Liste der DGFiP. Die PA trägt Sie auch im annuaire ein.
Das staatliche Portal (Portail Public de Facturation, PPF) sollte ursprünglich einen kostenfreien Austauschweg bieten. Das wurde im Oktober 2024 aufgegeben. Das PPF hat heute zwei Aufgaben: Es führt das nationale Annuaire – das Verzeichnis der Steuerpflichtigen und ihrer Rechnungsempfangsadressen – und arbeitet als Datenkonzentrator, der Rechnungs-, Transaktions- und Zahlungsdaten an die Finanzverwaltung weiterleitet.
Wie eine Rechnung ihren Empfänger findet
Das Routing läuft über das Verzeichnis, mit der SIREN-Nummer als zentralem Identifikator.
- Der Aussteller übergibt die Rechnung in einem der zugelassenen Formate an seine eigene Plattform.
- Die Plattform schlägt den Käufer im Annuaire nach und findet dessen hinterlegte Empfangsadresse.
- Die Rechnung wird an die Plattform des Käufers zugestellt, die sie an dessen Buchhaltungssystem übergibt.
- Beide Plattformen melden die erforderlichen Rechnungsdaten und Lebenszyklus-Status über das PPF an die Verwaltung.
Sie tragen sich nicht selbst in das Annuaire ein. Sobald Sie eine Plattform beauftragen, meldet und pflegt diese Ihre SIREN, Ihre Empfangsadresse und die Routing-Daten für Sie. Der erste praktische Schritt einer französischen Einheit lautet deshalb schlicht: Plattform auswählen und registrieren lassen. Vorher funktioniert nichts.
Die DGFiP veröffentlicht die maßgebliche Liste der zugelassenen Plattformen und unterscheidet dabei zwischen vorläufiger und endgültiger Registrierung; letztere setzt bestandene Interoperabilitätstests voraus. Die Liste ist im Lauf des Jahres 2026 über 100 Einträge hinausgewachsen und ändert sich laufend. Prüfen Sie deshalb die offizielle Liste statt der Kopie eines Anbieters – und den Registrierungsstatus des Anbieters, bei dem Sie unterschreiben wollen.
E-Reporting erklärt
Das E-Reporting deckt alles ab, was der E-Rechnungsfluss nicht erfasst: Verkäufe an Verbraucher, grenzüberschreitende Geschäfte und Umsätze mit Beteiligten außerhalb des französischen Systems. Es besteht aus zwei getrennten Pflichten.
- Transaktions-E-Reporting (Artikel 290 CGI): zusammengefasste Daten zu B2C-Umsätzen mit französischer Umsatzsteuer, zu Lieferungen und Leistungen an nicht in Frankreich ansässige Steuerpflichtige, zu Reverse-Charge-Bezügen und zu innergemeinschaftlichen Erwerben. Über den EU-One-Stop-Shop gemeldete Umsätze bleiben außen vor.
- Zahlungs-E-Reporting (Artikel 290 A CGI): die Vereinnahmungsdaten für Umsätze, bei denen die Steuer mit der Zahlung und nicht mit der Lieferung entsteht – in der Praxis also Dienstleistungen. Reine Warenlieferungen sind bereits über die Rechnungsdaten erfasst, Reverse-Charge-Fälle sind ausgenommen. Wer zur Besteuerung nach vereinbarten Entgelten optiert hat (option pour les débits), ist für die davon erfassten Umsätze von der Zahlungsmeldung befreit.
Übermittlungsrhythmus
Die Frequenz richtet sich nach dem französischen Umsatzsteuerregime, nicht nach der Unternehmensgröße – so die Übermittlungsvorgaben der DGFiP.
| Umsatzsteuerregime | Rhythmus |
|---|---|
| Régime réel normal, monatliche Erklärung | Dreimal im Monat, jeder Zehntageszeitraum innerhalb von zehn Tagen nach dessen Ende |
| Régime réel normal, vierteljährliche Erklärung | Monatlich, bis zum 10. des Folgemonats |
| Régime simplifié | Monatlich, zwischen dem 25. und dem 30. des Folgemonats |
Für ausländische Unternehmen liegt genau hier der Haken. Ein deutsches Unternehmen mit französischer Umsatzsteuernummer und ohne Niederlassung entgeht der gesamten E-Rechnungsarbeit – und stellt dann fest, dass es trotzdem einen Vertrag mit einer zugelassenen Plattform und eine monatliche oder zehntägige Datenlieferung braucht. Planen Sie also den Plattformvertrag ein, nicht nur das Rechnungsformat.
Die Bußgelder wurden im Februar 2026 erhöht
Die meisten Veröffentlichungen nennen weiterhin 15 € je Rechnung und 250 € je Übermittlung. Das waren die Beträge aus der Entwurfsphase. Artikel 123 des Haushaltsgesetzes 2026 (Gesetz n° 2026-103 vom 19. Februar 2026) hat sie noch vor dem Start angehoben. Aktuell gelten die folgenden Werte.
| Verstoß | Rechtsgrundlage | Betrag | Jahresobergrenze |
|---|---|---|---|
| Rechnung nicht in elektronischer Form ausgestellt | CGI Art. 1737, III | 50 € je Rechnung (zuvor 15 €) | 15.000 € je Kalenderjahr |
| Keine zugelassene Plattform für den Empfang benannt, nach drei Monaten ohne Reaktion auf eine Aufforderung | CGI Art. 1737, IV bis | 500 €, danach 1.000 € im Wiederholungsfall und je weiterem Quartal | Keine Obergrenze für Wiederholungen genannt |
| Transaktions-E-Reporting nicht übermittelt | CGI Art. 1788 D, I | 500 € je Übermittlung (zuvor 250 €) | 15.000 € je Kalenderjahr |
| Zahlungs-E-Reporting nicht übermittelt | CGI Art. 1788 D, II | 500 € je Übermittlung | 15.000 € je Jahr, getrennt von der Grenze darüber |
| Plattform übermittelt Rechnungsdaten nicht an die Verwaltung | CGI Art. 1737, IV | 50 € je Rechnung, zulasten der Plattform | 45.000 € je Kalenderjahr |
Zwei Details lohnen sich zu merken. Erstens sind die beiden E-Reporting-Obergrenzen unabhängig voneinander: Wer Transaktions- und Zahlungsmeldung falsch macht, riskiert 30.000 € statt 15.000 €. Zweitens gibt es eine echte Erstfehler-Regelung – kein Bußgeld, wenn es der erste Verstoß im laufenden und in den drei vorangegangenen Kalenderjahren ist und er von selbst oder binnen 30 Tagen nach Aufforderung berichtigt wird.
Zugelassene Formate und die Factur-X-Verbindung
Frankreich schreibt einen Grundstock (socle) aus drei EN-16931-konformen Formaten vor, definiert über die AFNOR-Norm XP Z12-012 und die externen Spezifikationen der DGFiP – für den Start 2026 gilt Version 3.2 vom 30. April 2026.
- Factur-X – eine PDF/A-3-Datei mit eingebettetem CII-XML, zugleich menschen- und maschinenlesbar.
- UBL – reines XML, die aus dem Peppol-Umfeld vertraute Syntax.
- UN/CEFACT CII – reines XML in der Cross-Industry-Invoice-Syntax, inzwischen auf Version D22B und abwärtskompatibel zu D16B.
Andere Syntaxen wie EDIFACT bleiben zwischen zwei Plattformen bilateral möglich, darauf verlassen kann sich ein Unternehmen aber nicht: Die drei genannten Formate muss jede zugelassene Plattform verarbeiten. Neben den EN-16931-Standardprofilen definiert Frankreich ein nationales Referenzprofil, EXTENDED-CTC-FR, das französische Zusatzfelder auf dem EXTENDED-Profil ergänzt, statt es einzuschränken.
Factur-X und ZUGFeRD sind dieselbe technische Familie
Für deutsche Unternehmen ist das der nützliche Teil. Factur-X und ZUGFeRD verwenden dasselbe XML-Inhaltsmodell und dieselben fünf Profile. Die neuesten veröffentlichten Wartungsversionen sind Factur-X 1.09.2 / ZUGFeRD 2.5.2. FeRD veröffentlichte ZUGFeRD 2.5.2 am 4. August 2026. Bestätigen Sie Profil und Version bei Ihrer Plateforme Agréée.
Ein Team, das bereits ZUGFeRD verarbeitet, kann Teile der Verarbeitung und Prüfung für Factur-X möglicherweise wiederverwenden, weil die Formate eng verwandt sind. Das ist noch keine französische Einsatzbereitschaft: Prüfen Sie Release-Paket, französisches Reformprofil und Pflichtfelder sowie den Übertragungskanal der Plateforme Agréée. Das Factur-X-Glossar erklärt die Formatfamilie.
Welches Profil senden?
Die französischen Reformprofile sind EN 16931 und EXTENDED-CTC-FR. Das zweite ergänzt das allgemeine EXTENDED-Profil um französische Felder. MINIMUM und BASIC WL enthalten nicht genug strukturierte Positionsdaten für vollständige Rechnungsprofile. Das Referenzprofil XRECHNUNG ist eine deutsche Konstruktion und kein französisches Reformprofil. Bestätigen Sie Profil und Wartungsversion bei Ihrer Plattform.
Vier Rechnungsfelder, die ausländische Aussteller übersehen
Vier Pflichtangaben kamen durch das Décret n° 2024-1195 hinzu und gelten seit dem 1. Januar 2025 (Artikel 242 nonies A der Anlage II zum CGI). Sie werden leicht übersehen, weil die meisten ERP-Vorlagen außerhalb Frankreichs kein Feld dafür haben.
| Angabe | Fundstelle | Wann sie gilt |
|---|---|---|
| SIREN-Nummer des Kunden | Ziffer 1° | Rechnungen zwischen Steuerpflichtigen; darüber gleicht die Verwaltung ab |
| Lieferadresse der Waren | Ziffer 7° bis | Sobald sie von der Anschrift des Kunden abweicht |
| Art des Umsatzes: nur Lieferungen, nur Leistungen oder beides | Ziffer 8° bis | Auf jeder Rechnung |
| Hinweis auf die Option zur Besteuerung nach vereinbarten Entgelten | Ziffer 11° bis | Wenn der Lieferant diese Option ausgeübt hat |
Gemischte Rechnungen über Waren und Leistungen
Die Umsatzart ist keine Formalie, und genau hier werden gemischte Rechnungen unangenehm. Bei einer Warenlieferung entsteht die Steuer mit der Lieferung, bei einer Dienstleistung erst mit der Zahlung – es sei denn, der Lieferant hat zur Besteuerung nach vereinbarten Entgelten optiert. Eine Rechnung, die beides enthält – etwa eine Maschine samt Montage –, muss als gemischt gekennzeichnet werden, und nur der Leistungsanteil fließt in das Zahlungs-E-Reporting ein.
Daraus folgen zwei praktische Regeln. Ist die Leistung eine unselbständige Nebenleistung zur Ware, folgt die Rechnung dem Hauptumsatz und gilt nicht als gemischt. Sind Ware und Leistung voneinander unabhängig, empfehlen die französischen Anwendungsfälle, sie – soweit die Geschäftsbeziehung das zulässt – auf zwei Rechnungen zu trennen; die buchhalterische Behandlung wird damit schlicht sauberer. Wo eine Trennung nicht möglich ist, muss Ihr ERP das Kennzeichen wirklich setzen können; viele Systeme können das nicht, und bis dahin bleibt ein Prüfschritt erforderlich.
Was das Vereinfachungspaket gestrichen hat
Die Regierung hat im Spätsommer 2025 Vereinfachungen angekündigt und im selben Artikel 123 des Haushaltsgesetzes 2026 kodifiziert, der auch die Bußgelder erhöht hat. Die Entlastungen sind real, aber eng: Sie reduzieren die Meldetiefe, nicht die Kernpflicht.
- Für eingehende grenzüberschreitende Geschäftsrechnungen entfallen die Positionsdaten im E-Reporting.
- Die Gesamtzahl der B2C-Transaktionen muss nicht mehr gemeldet werden.
- Leermeldungen entfallen: Für einen Zeitraum ohne meldepflichtige Vorgänge ist keine Meldung nötig.
- Die Differenzbesteuerung im B2C darf über einen Durchschnittssatz statt einzelfallbezogen berechnet werden.
- Pflichten für nicht in Frankreich ansässige Steuerpflichtige wurden auf den 1. September 2027 verschoben.
- Der Ausbau des staatlichen Portals zur vollwertigen Rechnungsplattform wurde offiziell eingestellt; der Austausch läuft über zugelassene Plattformen.
Unverändert blieben der Zeitplan, die Pflicht jeder französischen Einheit zu mindestens einer registrierten Empfangsadresse und die inländische B2B-Pflicht selbst. Berichte, die Reform sei entschärft worden, greifen zu kurz – dasselbe Gesetz, das die Meldungen vereinfacht hat, hat das Bußgeld je Rechnung mehr als verdreifacht.
Noch nicht bereit? Ein kurzer Plan
Wer betroffen ist und nach dem Start noch nicht vollständig bereit ist, sollte sich kein fertiges Projekt vornehmen. Realistisch sind: erreichbar sein, Eingehendes lesen können und für den Rest einen dokumentierten Plan haben – genau das honoriert auch die angekündigte Toleranz.
- Status klären. Niederlassung in Frankreich, nur Umsatzsteuerregistrierung oder keines von beidem. Die Frage der festen Niederlassung prüfen lassen statt annehmen.
- Plattform beauftragen, wenn eine französische Einheit oder eine E-Reporting-Pflicht besteht, und den Registrierungsstatus in der offiziellen DGFiP-Liste prüfen.
- Verzeichniseintrag bestätigen. Ihre Plattform meldet die Empfangsadresse; prüfen Sie, dass der Eintrag tatsächlich existiert.
- Kreditorenseite lesefähig machen. Factur-X, UBL oder CII können bereits eingehen. Der Empfang ist die Pflicht, die seit dem 1. September 2026 für alle betroffenen Unternehmen gilt.
- Die vier französischen Felder ergänzen, insbesondere Kunden-SIREN und Umsatzart.
- E-Reporting-Ströme kartieren samt dem Rhythmus, den Ihr Umsatzsteuerregime vorgibt, und einen Zeitraum zur Probe durchspielen.
- Festhalten, was noch fehlt und was Sie dagegen tun. Dokumentierte Gutgläubigkeit ist in der Startphase mehr wert als eine halbfertige Integration.
Zu den Nachbarfristen finden Sie mehr im europäischen Fristenüberblick und im deutschen Zeitplan für 2027 und 2028, der die meisten von Frankreich betroffenen Unternehmen als Nächstes trifft.
Wo dieser Dienst hineinpasst
Invoice-Converter.com wandelt PDF- und andere Rechnungsquellen in strukturierte EN-16931-Ausgaben um und führt eine Formatprüfung aus, darunter Factur-X, ZUGFeRD, UBL und CII. Prüfen Sie übernommene Daten vor dem Versand. Die Laufzeit-Artefakte sind Factur-X 1.09 und ZUGFeRD 2.5, nicht die neuesten Veröffentlichungen Factur-X 1.09.2 und ZUGFeRD 2.5.2. Klären Sie die akzeptierten Versionen mit Ihrer Plateforme Agréée.
Zwei Dinge leistet der Dienst ausdrücklich nicht. Er ist keine zugelassene Plattform: Er übermittelt keine Rechnungen in das französische Netz und reicht kein E-Reporting ein – dafür brauchen Sie weiterhin eine Plateforme Agréée. Und er ersetzt die Prüfung nicht: Extraktion aus schlechten Ausgangsdokumenten, ungewöhnliche Positionsstrukturen und die oben beschriebenen französischen Felder sind genau die Fälle, in denen ein Mensch das Ergebnis vor dem Versand ansehen muss. Was Sie bekommen, ist validatorkonforme strukturierte Ausgabe und eine Stelle, an der die Daten korrigiert werden können, bevor daraus ein Rechtsdokument wird.
Häufige Fragen
Gilt die französische E-Rechnungspflicht für deutsche Unternehmen?
Entscheidend ist die Ansässigkeit, nicht die Nationalität. Eine deutsche Gruppe mit französischer Tochter, Niederlassung oder sonstiger umsatzsteuerlicher fester Niederlassung ist vollständig erfasst. Ein deutsches Unternehmen mit bloßer französischer Umsatzsteuerregistrierung fällt nicht unter die E-Rechnungspflicht, wohl aber unter das E-Reporting für seine in Frankreich steuerbaren Umsätze. Wer ohne französische Registrierung im Reverse-Charge-Verfahren nach Frankreich verkauft, hat keine französische Pflicht; der französische Kunde meldet den Bezug ab dem 1. September 2027.
Was ist eine Plateforme Agréée?
Eine Plateforme Agréée (PA), früher Plateforme de Dématérialisation Partenaire (PDP), ist ein privater Anbieter, den die DGFiP für den Austausch von E-Rechnungen und die Übermittlung von Rechnungs- und Meldedaten registriert hat. Da das staatliche Portal keinen kostenfreien Austauschweg mehr anbietet, führt der Weg in den französischen Fluss nur über eine registrierte Plattform. Die DGFiP veröffentlicht die offizielle Liste und unterscheidet vorläufige von endgültiger Registrierung.
Welche Strafen drohen ab September 2026?
Artikel 123 des Haushaltsgesetzes 2026 hat die Beträge angehoben. Eine nicht elektronisch ausgestellte Rechnung kostet 50 €, gedeckelt auf 15.000 € je Kalenderjahr. Eine fehlende E-Reporting-Übermittlung kostet 500 €, mit getrennten Obergrenzen von je 15.000 € für Transaktions- und Zahlungsmeldung. Wer keine Plattform für den Empfang benennt, zahlt 500 €, nachdem eine Aufforderung drei Monate unbeantwortet blieb, danach 1.000 €. Ein erster, von selbst oder binnen 30 Tagen berichtigter Verstoß bleibt sanktionslos.
Wurde der 1. September 2026 verschoben?
Nein. Die Pflichten gelten seit dem 1. September 2026. Vor dem Start, am 11. Juli 2026, hat der zuständige Minister den Termin bestätigt und eine Toleranz für gutgläubige Unternehmen angekündigt, die beim Start auf Schwierigkeiten stoßen und an deren Behebung arbeiten. Diese Toleranz ist eine Verwaltungspraxis und keine Änderung des gesetzlichen Zeitplans; Unternehmen, die gar nichts unternommen haben, profitieren nicht davon. Kleinere Unternehmen müssen ab dem 1. September 2027 ausstellen.
Reicht eine per E-Mail versandte PDF-Rechnung in Frankreich noch aus?
Für Umsätze innerhalb der Pflicht nicht. Ein gewöhnlicher PDF-Anhang ist unter der Reform keine elektronische Rechnung: Sie muss in Factur-X, UBL oder CII vorliegen und über eine zugelassene Plattform laufen. Eine Factur-X-Datei sieht für den Leser weiterhin wie ein PDF aus, trägt aber das strukturierte XML in sich – und genau das macht sie konform.
Ist Factur-X dasselbe wie ZUGFeRD?
Beide sind eng verwandt und verwenden dasselbe XML-Inhaltsmodell sowie dieselbe Familie mit fünf Profilen. Die neuesten veröffentlichten Wartungsversionen sind Factur-X 1.09.2 und ZUGFeRD 2.5.2. Verwenden Sie für die französische Reform EN 16931 oder EXTENDED-CTC-FR und bestätigen Sie das akzeptierte Release-Paket bei Ihrer Plattform.
Bereit, Ihre Rechnungen umzuwandeln?
Wandeln Sie PDF-Rechnungen in XRechnung, ZUGFeRD und weitere Formate um. Abos ab 10 €/Monat bei jährlicher Zahlung (zzgl. Steuern), mit 3-tägiger Testphase beim ersten Abo. Oder ohne Abo: 5 € pro Konvertierung (zzgl. Steuern).
Kostenlos testen ohne Konto, bis 6 PDF-Seiten pro Umwandlung, Anhänge eingeschlossen. Bezahlt wird erst der Download: Dafür brauchen Sie ein Konto und einen Credit oder ein Abo.