Duitsland e-factuurverplichting 2027/2028: tijdlijn, €800k-drempel en formaatregels
Officiële bronnen
Gebruik deze bronnen om datums, formaten en officiële regelwijzigingen te controleren.
Gerelateerde technische wiki
Ontdek diepgaande ontwikkelaarsdocumentatie en regelgevende richtlijnen die bij dit artikel horen.
Ontdek welke e-factuurformats vaak worden gebruikt in Duitsland, hoe routing werkt en welke identificaties je nodig hebt voor een conforme levering.
Belangrijke ViDA-datums, nationale verplichtingen en controles voor het verzenden van e-facturen in de EU.
Hoe XRechnung EN 16931 in Duitsland toepast: XML-syntax, validatie, kopersreferentie en verzendkanaal.
De Duitse B2B e-factuurverplichting: tijdlijn, drempels en conforme formaten
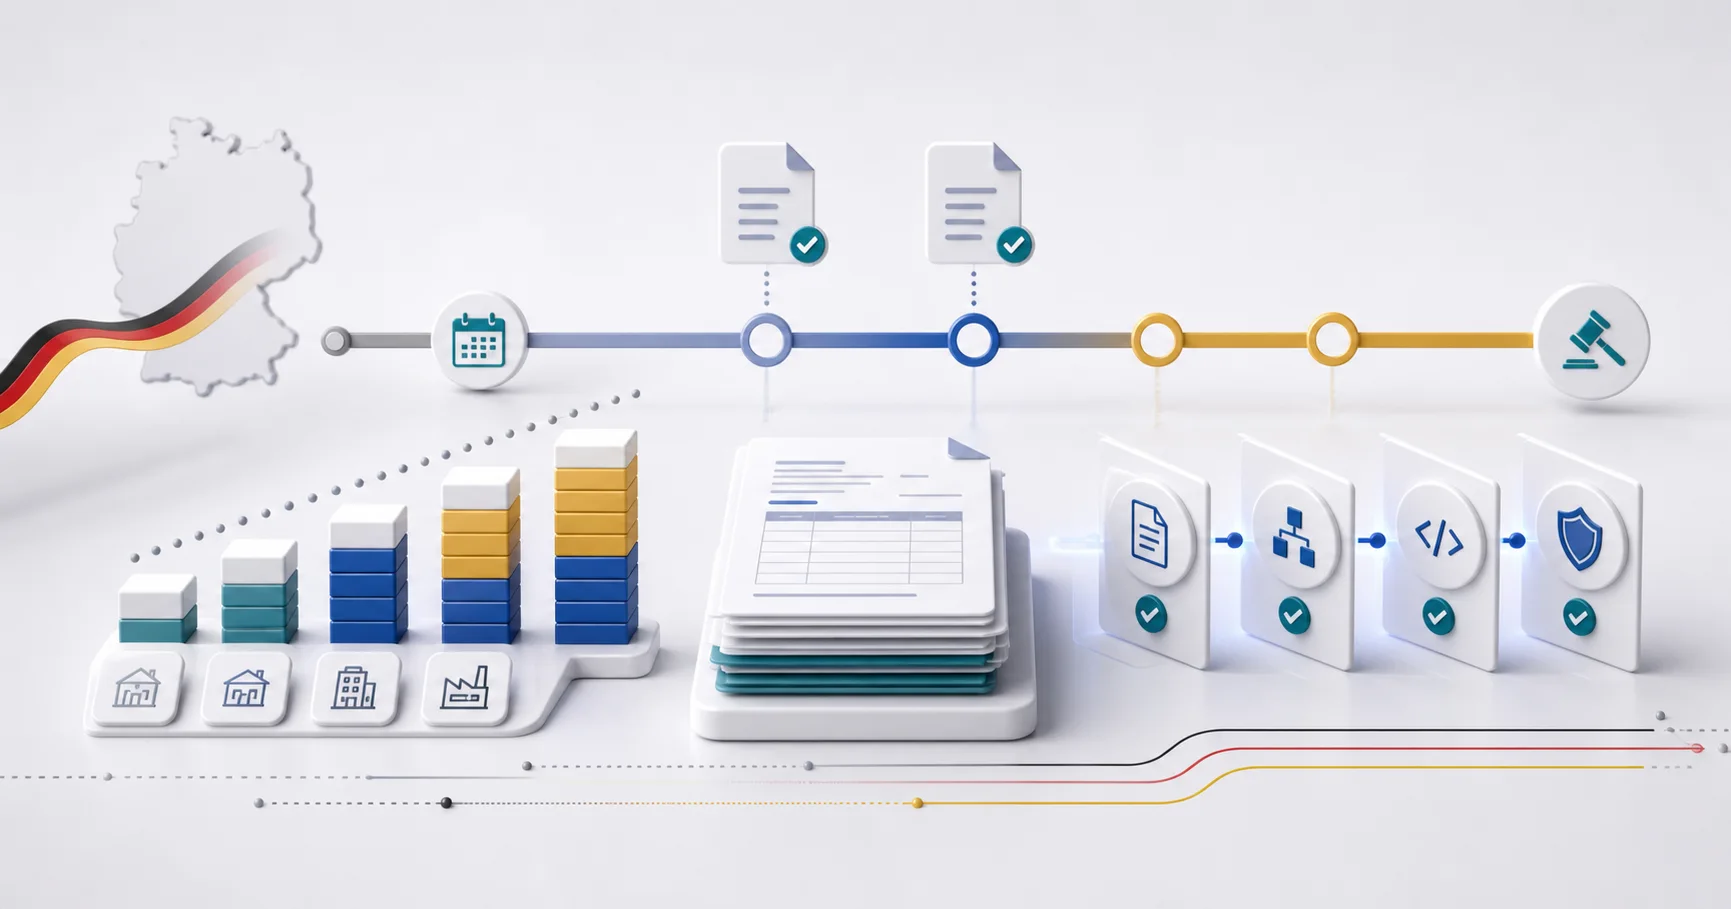
Duitsland voert een gefaseerde e-facturatieplicht in voor B2B-transacties. Na B2G-vereisten geldt nu de Europese norm EN 16931. Deze gids licht de ontvangstplicht in 2025, de € 800.000 drempel in 2027 en de algehele verplichting in 2028 toe.
Belangrijke Deadlines
- 1 januari 2025: Alle Duitse bedrijven moeten e-facturen kunnen ontvangen (Actief)
- 1 januari 2027: Bedrijven met een omzet in het voorgaande jaar > € 800.000 moeten e-facturen verzenden
- 1 januari 2028: Alle niet-vrijgestelde binnenlandse B2B-uitgevers moeten e-facturen verzenden
Stand oktober 2026: dit zijn de data uit de geldende Duitse btw-wet. De geconsolideerde tekst van § 27 lid 38 UStG (laatst gewijzigd op 29 juni 2026) staat tot 31 december 2026 voor leveringen uit 2025 en 2026 nog papieren facturen toe, of met toestemming van de ontvanger andere elektronische formaten. Voor leveringen uit 2027 behouden uitgevers met ten hoogste € 800.000 omzet in het voorgaande jaar die mogelijkheid, en mag elke uitgever EDI gebruiken met toestemming van de ontvanger, tot 31 december 2027. Controleer het Duitse ministerie van Financiën en het federale Staatsblad voordat u op een gemelde wijziging vertrouwt.
De Wachstumschancengesetz
De Duitse B2B-verplichting komt uit de Wachstumschancengesetz (wet groeikansen) en is verwerkt in de Duitse btw-wet. Voor factuurteams betekent dat: binnenlandse B2B-facturen verschuiven van papier of gewone PDF naar gestructureerde data die aan de wettelijke definitie van een e-factuur voldoet.
Gedetailleerde tijdlijn
Fase 1: ontvangst mogelijk maken (1 januari 2025) - actief
Sinds 1 januari 2025 moeten binnenlandse ondernemingen e-facturen kunnen ontvangen. Technisch volstaat een mailbox voor de ontvangst, maar de factuur zelf moet aan de wettelijke definitie voldoen. XRechnung en een geaccepteerd ZUGFeRD/Factur-X-profiel zijn de gangbare voorbeelden.
Fase 2: uitgifte boven € 800.000 (1 januari 2027)
Vanaf 1 januari 2027 moeten uitgevers met een totale omzet over 2026 boven € 800.000 in beginsel e-facturen uitreiken voor binnenlandse B2B-transacties. Voor hen eindigt de ruimte voor papier of gewone PDF, tenzij een andere wettelijke uitzondering geldt.
Fase 3: algemene regel (1 januari 2028)
Op 1 januari 2028 loopt de laatste overgangsperiode af en wordt de e-factuur de algemene regel voor binnenlandse B2B-uitgevers, behoudens de wettelijke uitzonderingen die hieronder staan.
Omzetdrempel van € 800.000 en voorbereiding op 2027
Volgens § 27 Abs. 38 nr. 2 in samenhang met § 19 Abs. 2 UStG wordt de drempel van € 800.000 berekend op basis van de totale omzet over het kalenderjaar 2026.
Bereid u vóór 1 januari 2027 voor
- Controleer de drempel nu: Schat de totale omzet over 2026 volgens § 19 Abs. 2 UStG en bevestig het definitieve bedrag zodra dit bekend is. Verwacht u meer dan € 800.000, zorg dan dat het proces vóór 1 januari 2027 werkt; wacht niet op de jaarrekening.
- Controleer ontvangst en bewaring: Ontvangst is al sinds 2025 verplicht. Open een XML-proeffactuur, controleer of medewerkers deze kunnen lezen en bewaar de oorspronkelijke gestructureerde gegevens volgens de geldende regels.
- Spreek het uitgaande formaat af: Vraag belangrijke klanten welk profiel, welke koperreferentie en welk verzendkanaal zij vereisen. Richt uw facturatiesoftware of conversieproces daarop in.
- Test vóór de deadline: Controleer de factuurgegevens, valideer proefbestanden en dien ze via het afgesproken kanaal in. Controleer de acceptatie en wijs iemand aan die afgewezen facturen afhandelt.
Toegestane formaten en profielgrenzen
XRechnung is gestructureerde XML. ZUGFeRD en Factur-X combineren PDF/A-3 met gestructureerde XML als een geaccepteerd profiel wordt gebruikt. MINIMUM en BASIC WL zijn uitgesloten: zij voldoen niet aan de Duitse definitie van een gestructureerde e-factuur. Een gewone PDF zonder gestructureerde XML is geen e-factuur.
Uitzonderingen staan los van overgangsregels
De algemene regel voor 2028 betekent niet dat elke onderneming zonder uitzondering moet uitreiken. Kleinunternehmer zijn vrijgesteld van de uitgifteplicht. Facturen van geringe waarde tot € 250 en vervoersbewijzen zijn eveneens uitgezonderd, net als facturen voor vrijgestelde prestaties op grond van § 4 nrs. 8 tot en met 29 UStG. Kleinunternehmer moeten e-facturen wel kunnen ontvangen. Dit zijn blijvende uitzonderingen, geen extra overgangstijd.
Controleer vóór uitgifte ook het formaat, profiel en kanaal van de ontvanger. Een gevalideerde conversie verzendt de factuur niet via een overheidsportaal, dienstverlener of Peppol Access Point.
Klaar om uw facturen te converteren?
Converteer PDF-facturen naar XRechnung, ZUGFeRD en andere formaten. Abonnementen vanaf € 10/maand bij jaarlijkse facturering (excl. belastingen), met een proefperiode van 3 dagen bij uw eerste abonnement. Of zonder abonnement: € 5 per conversie (excl. belastingen).