PDF in XRechnung umwandeln: praxisnaher Ablauf mit Testzugang
Offizielle Quellen
Nutzen Sie diese Quellen, um Fristen, Formate und offizielle Regeländerungen zu prüfen.
Passendes technisches Wiki
Erkunden Sie detaillierte Entwickler-Dokumentationen und regulatorische Leitfäden passend zu diesem Artikel.
Wie XRechnung EN 16931 in Deutschland umsetzt: XML-Syntax, Validierung, Käuferreferenz und Übertragungsweg.
XRechnung Business Terms und Groups (BT und BG) mit Anforderungen, Validierungsregeln und Beispielen.
BR-DE-Validierungsfehler für XRechnung mit zugehöriger Geschäftsregel und praktischer Lösung.
Dieser Leitfaden richtet sich an Finanzteams, Lieferanten und ERP-Verantwortliche, die noch mit PDF-Rechnungen arbeiten, aber für Deutschland einen konformen XRechnung-Prozess benötigen.
PDF in XRechnung umwandeln – Anleitung mit Validierung
Beim Abspielen lädt YouTube (youtube-nocookie.com) das Video; dabei werden Daten an Google übertragen.
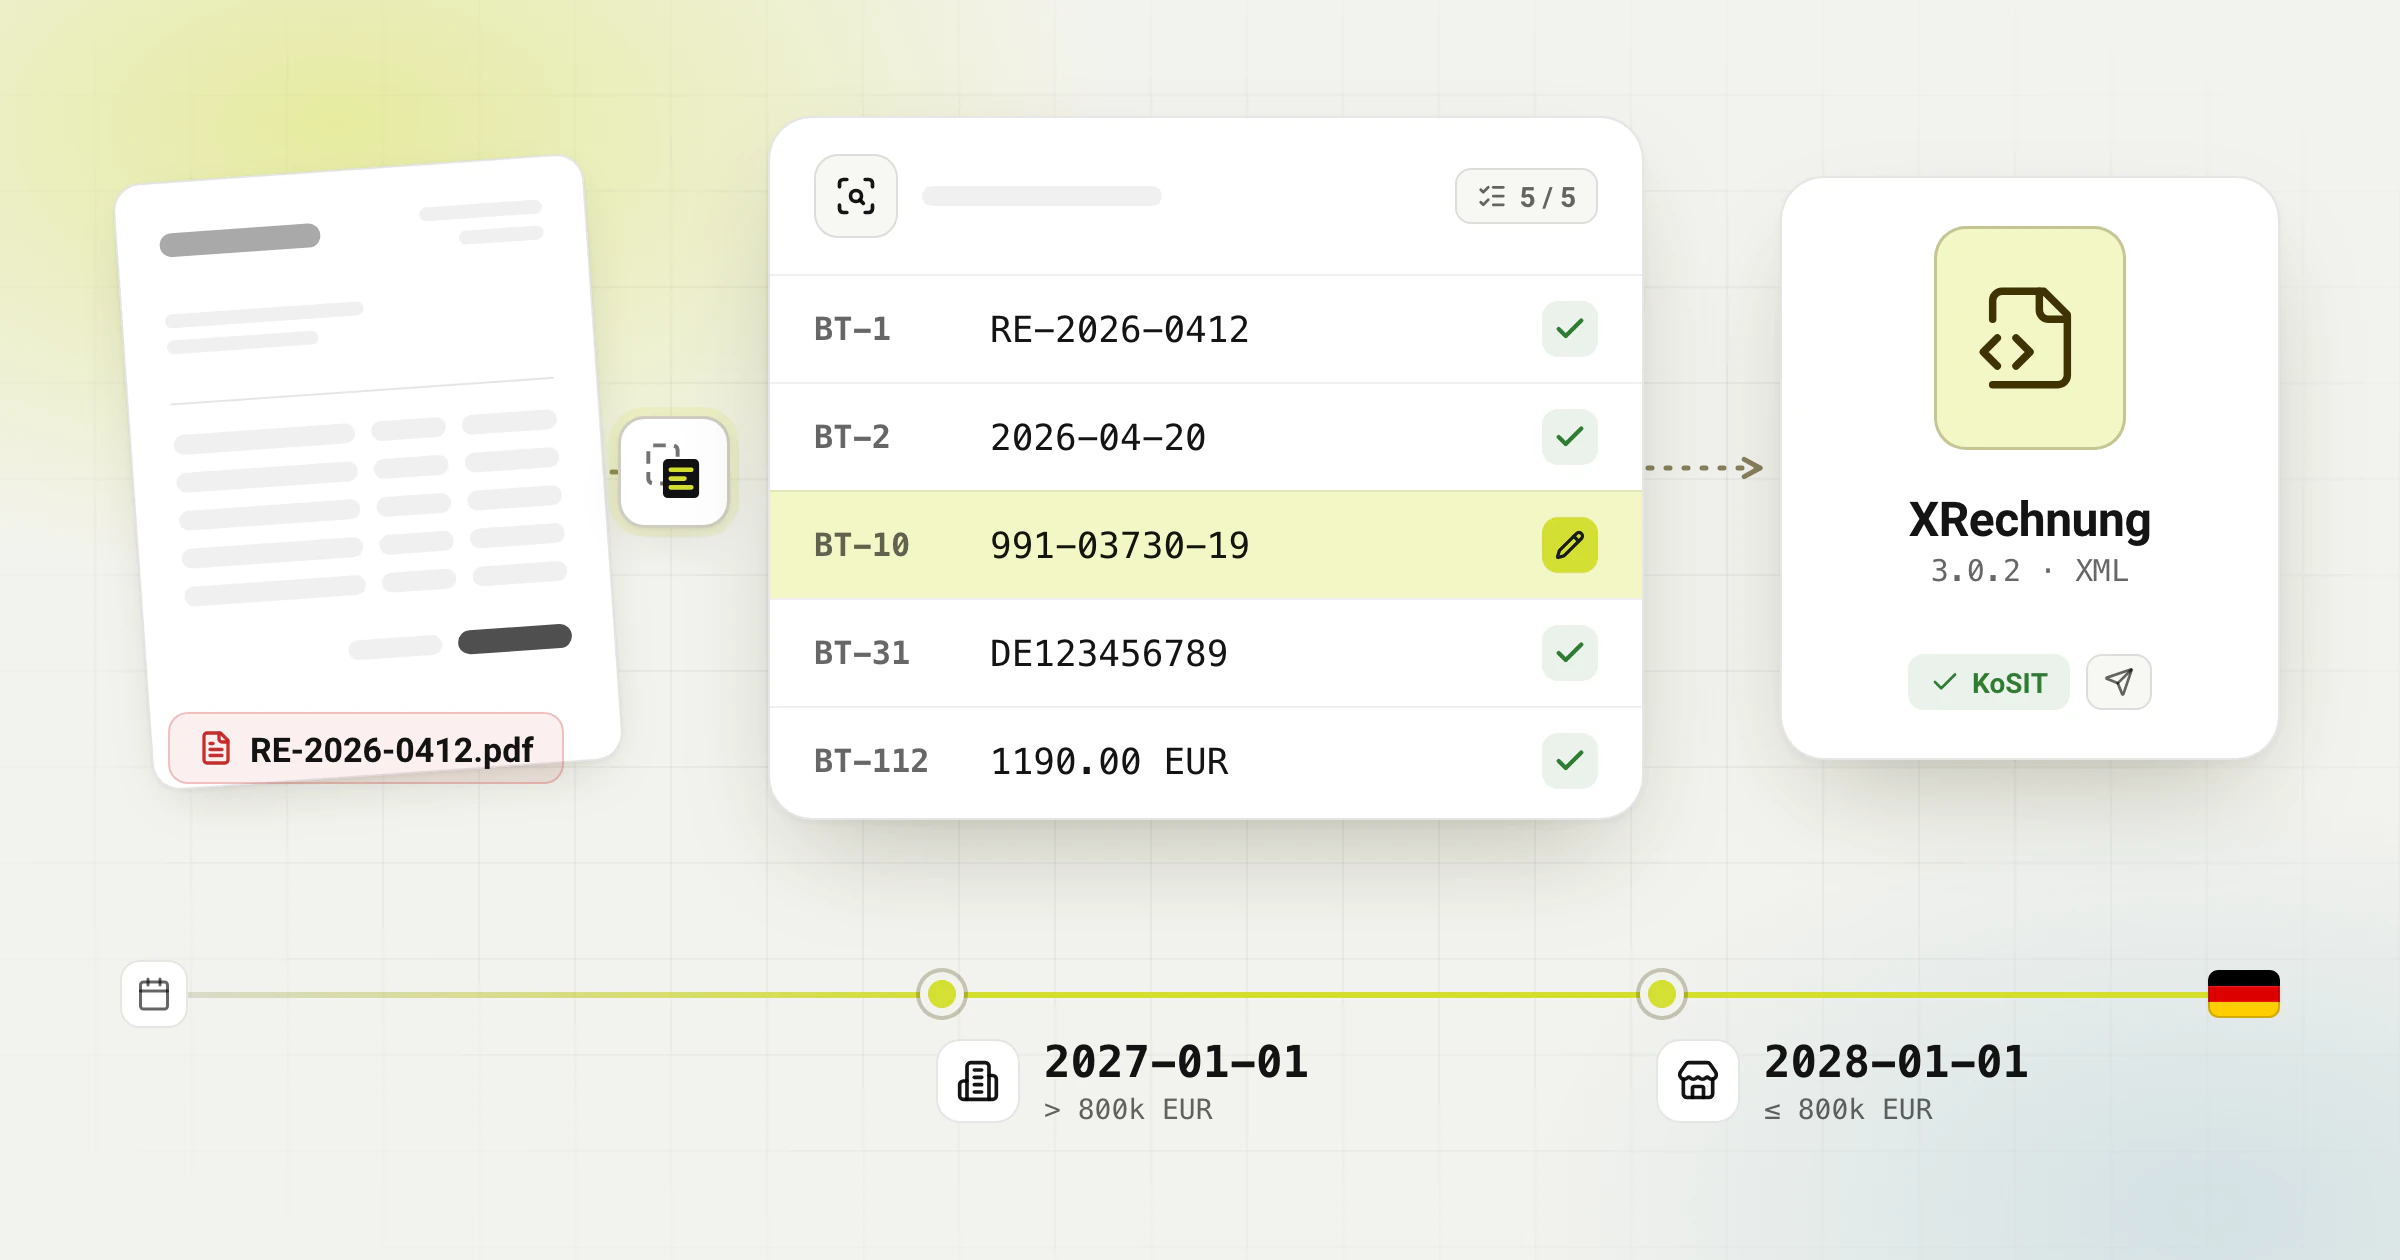
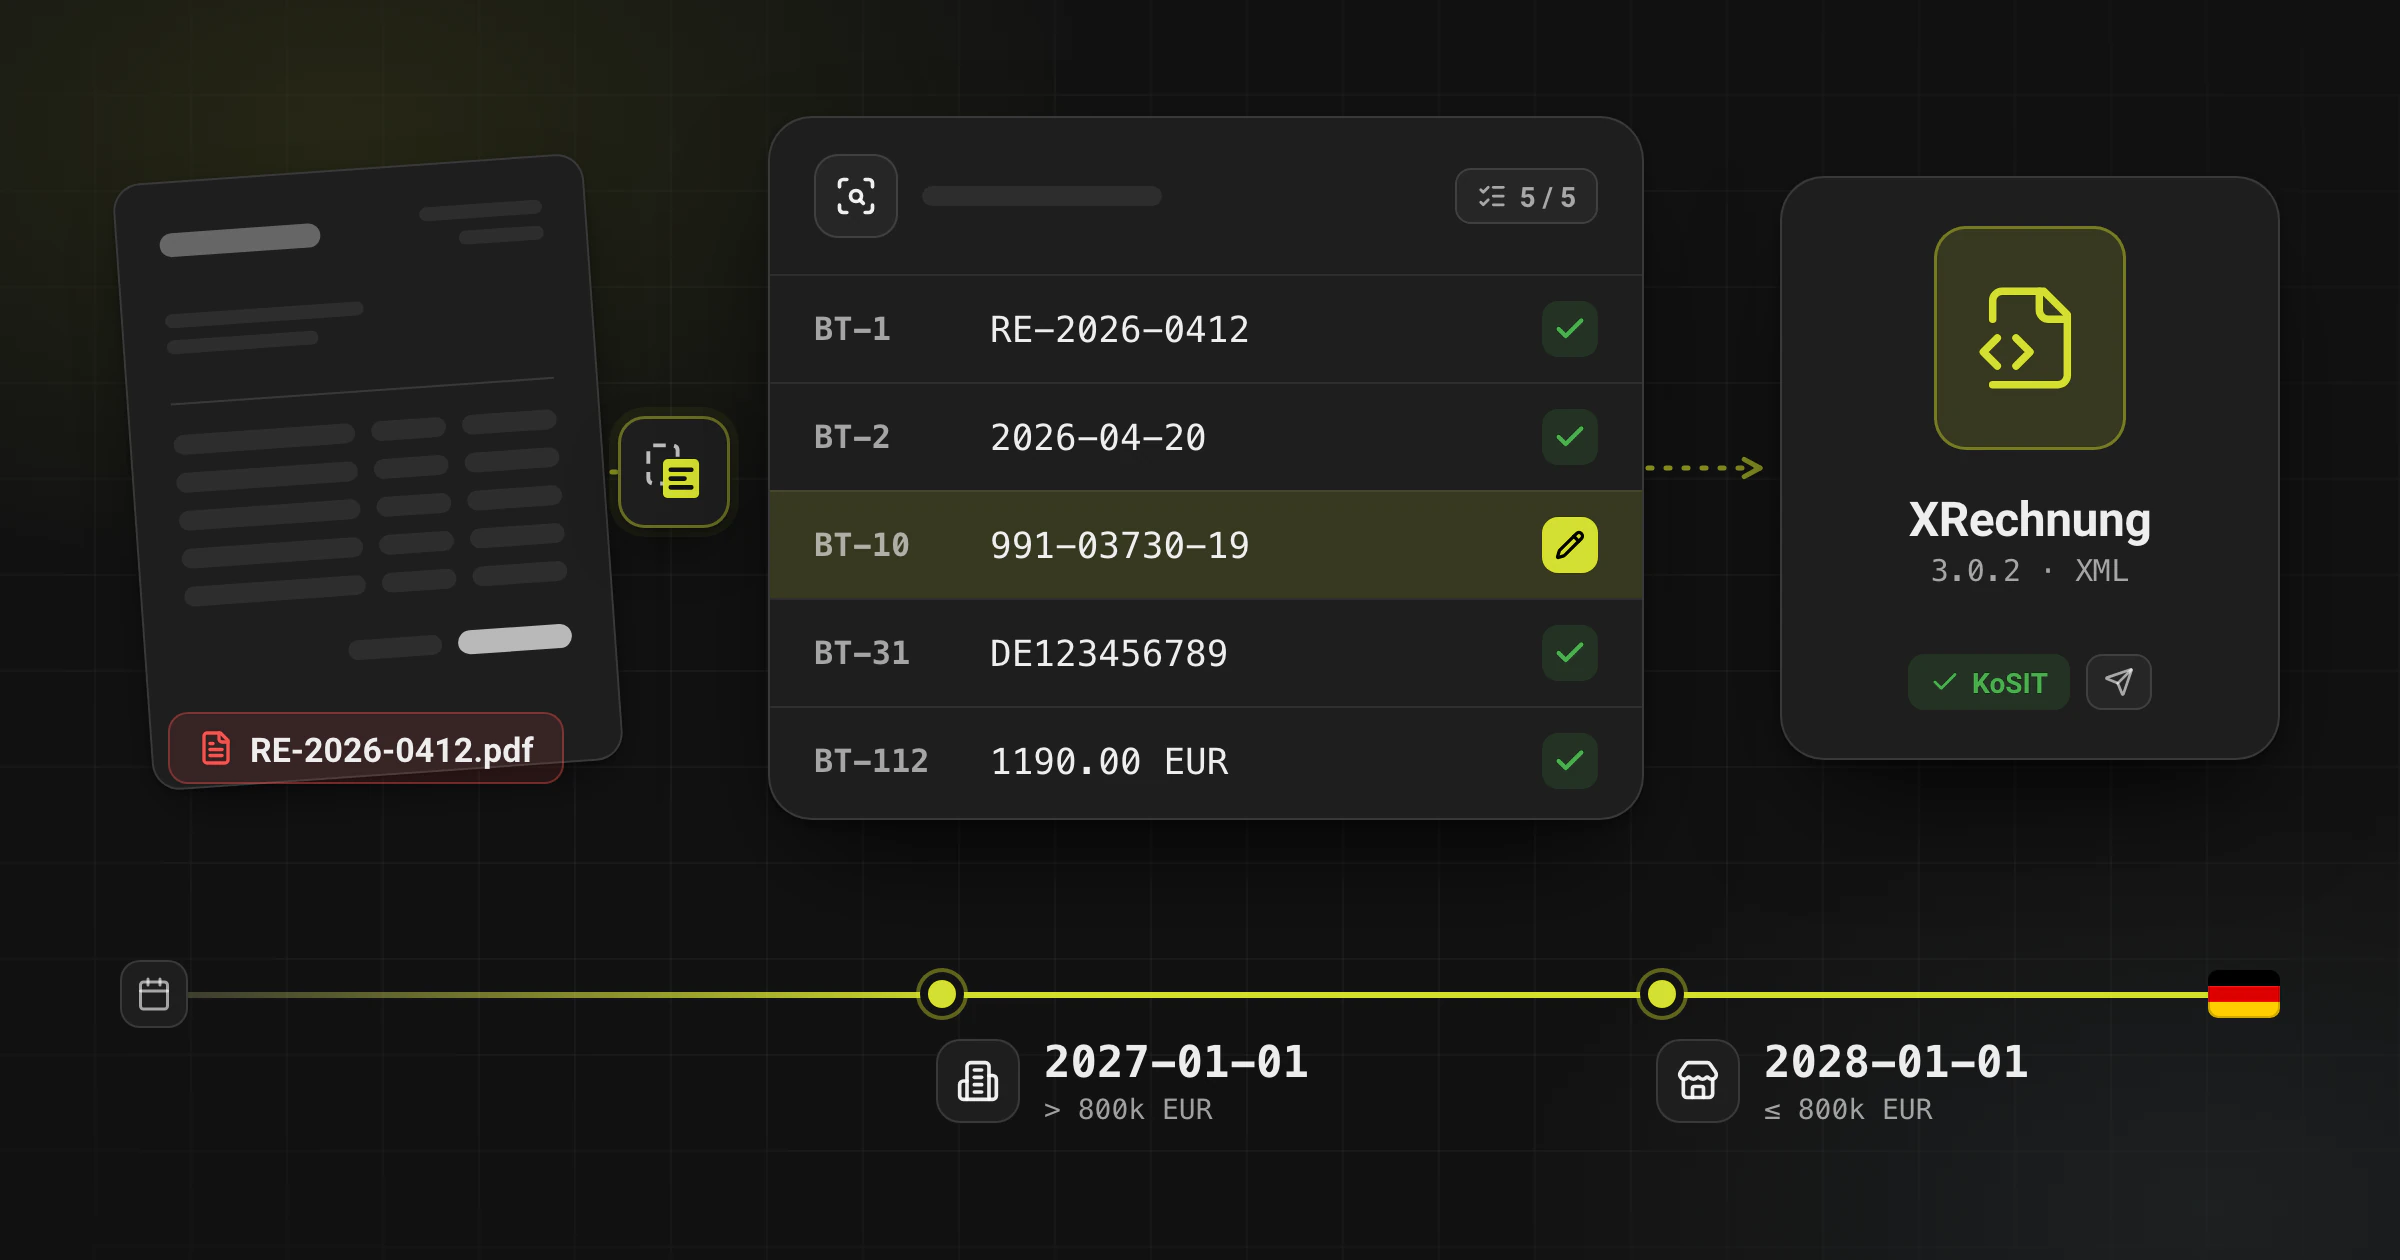
Stand 20. April 2026 müssen Unternehmen in Deutschland bereits strukturierte E-Rechnungen empfangen können. Die Pflicht zur Ausstellung verschärft sich am 1. Januar 2027 für Unternehmen über der Umsatzgrenze von 800.000 EUR und am 1. Januar 2028 für die übrigen Unternehmen. Wenn Ihr Quellprozess noch PDF-basiert ist, kann Konvertierung eine praktikable Brücke sein, aber nur mit Prüfung und Validierung.
Wann PDF-zu-XRechnung sinnvoll ist
Nutzen Sie Konvertierung, wenn das vorgelagerte ERP oder Faktura-System noch PDFs erzeugt, der Empfänger aber strukturierte XML erwartet. Besonders hilfreich ist das in Rollout-Phasen, Pilotprojekten oder ERP-Migrationen.
Behandeln Sie Konvertierung nicht als magischen Ersatz für sauberes Prozessdesign. Fehlen Käuferkennungen, Steuerlogik, Zahlungsbedingungen oder Positionsdaten, braucht die Rechnung weiterhin menschliche Prüfung, bevor die XML versendet wird.
Was eine sendefähige XRechnung enthalten muss
Interaktive Karte
Wo die Pflichtfelder der XRechnung stehen
Tippen Sie auf einen Bereich der Rechnung, um seine Pflichtfelder und die Regel zu sehen, die jedes davon verlangt.
Felder auf jeder Rechnung
davon nur durch XRechnung-Regeln
weitere in bestimmten Fällen
Verkäufer
8 immer Pflicht · +7 in bestimmten Fällen
- Eine unterstützte XRechnung-Syntax und ein passendes Regelwerk wie XRechnung 3.0.2.
- Pflichtfelder zu Verkäufer, Käufer, Rechnung, Steuer und Zahlung an der richtigen strukturierten Stelle.
- Empfängerspezifische Kennungen wie Käuferreferenz oder Leitweg-ID, wenn sie verlangt werden.
- Eine erfolgreiche Validierung gegen EN 16931 und das passende deutsche Regelwerk vor der Übermittlung.
Empfohlener Konvertierungsablauf
Interaktive Prüfkette
So wird eine E-Rechnung validiert
Klicken Sie auf eine Stufe, um zu sehen, was sie prüft, oder geben Sie eine Regel-ID ein, um die meldende Stufe zu finden.
Stufe 1 · Was geprüft wird
XML-Schema
- Die Datei ist wohlgeformtes XML. Lässt sie sich nicht einlesen, kann keine Regel laufen.
- Wurzelelement, Namensräume, Reihenfolge der Elemente und Datentypen folgen dem Schema UBL 2.1 oder CII D16B.
Beispielcodes
Typische Korrektur
Korrigieren Sie den Generator: ein Element an falscher Stelle, ein falscher Namensraum oder ein Wert im falschen Datentyp.
- PDF hochladen und prüfen, ob Kopfdaten, Datumswerte, Summen, Steuersätze und Positionen korrekt extrahiert wurden.
- Fehlende Kennungen ergänzen oder korrigieren, insbesondere Käuferreferenz, Leitweg-ID, Steuerkennungen und Zahlungsreferenzen.
- XRechnung-XML erzeugen und vor dem Versand validieren.
- Warnungen oder Fehler nicht per Hand im XML kaschieren, sondern Quell- oder Mappingdaten korrigieren und neu erzeugen.
- Die Rechnung erst danach über den richtigen Kanal, das passende Portal oder eine Peppol-Anbindung versenden.
Typische Fehlerquellen
- Das PDF-Layout mit Vollständigkeit der strukturierten Daten verwechseln.
- Fehlende Käuferreferenz oder Leitweg-ID in deutschen B2G-Prozessen.
- Abweichende USt-Kategorien zwischen Positionen und Dokumentensummen.
- Ohne Validator-Bericht und ohne Ausnahmeprozess von „versandfertig“ ausgehen.
Häufige Fragen
Ist ein PDF allein 2026 für die deutsche E-Rechnung konform?
Nein. Ein reines PDF ist keine strukturierte E-Rechnung. In Übergangsphasen kann es in Altprozessen noch vorkommen, das Compliance-Ziel bleibt aber strukturierte Rechnungsdaten wie XRechnung oder ein anderes akzeptiertes EN-16931-Format.
Wann wähle ich XRechnung statt ZUGFeRD?
Wählen Sie XRechnung, wenn Empfänger, Kanal oder Validierungsprozess ausdrücklich deutsche strukturierte XML ohne Abhängigkeit vom PDF als Hauptbeleg verlangen. ZUGFeRD ist meist besser für hybride PDF-plus-XML-Workflows.
Kann Konvertierung die manuelle Prüfung ersetzen?
Nein. Konvertierung spart Arbeit, ersetzt aber keine Prüfung bei schwachen PDFs, fehlenden Kennungen, Umsatzsteuer-Sonderfällen oder Rechnungen mit Validierungsfehlern.
Bereit, Ihre Rechnungen umzuwandeln?
Wandeln Sie PDF-Rechnungen in XRechnung, ZUGFeRD und weitere Formate um. Abos ab 10 €/Monat bei jährlicher Zahlung (zzgl. Steuern), mit 3-tägiger Testphase beim ersten Abo. Oder ohne Abo: 5 € pro Konvertierung (zzgl. Steuern).
Kostenlos testen ohne Konto, bis 6 PDF-Seiten pro Umwandlung, Anhänge eingeschlossen. Bezahlt wird erst der Download: Dafür brauchen Sie ein Konto und einen Credit oder ein Abo.