XRechnung-Pflichtfelder: Checkliste mit BT-Nummern und BR-DE-Regeln (2026)
Offizielle Quellen
Nutzen Sie diese Quellen, um Fristen, Formate und offizielle Regeländerungen zu prüfen.
Passendes technisches Wiki
Erkunden Sie detaillierte Entwickler-Dokumentationen und regulatorische Leitfäden passend zu diesem Artikel.
XRechnung Business Terms und Groups (BT und BG) mit Anforderungen, Validierungsregeln und Beispielen.
Wie XRechnung EN 16931 in Deutschland umsetzt: XML-Syntax, Validierung, Käuferreferenz und Übertragungsweg.
Erforderliche Verkäufer-, Käufer-, Rechnungs-, Währungs- und Positionsdaten.
XRechnung ist die deutsche Spezifikation der europäischen Rechnungsnorm EN 16931. Ein Feld kann in der EN 16931 optional sein und trotzdem durch eine deutsche BR-DE-Regel Pflicht werden. Die Tabelle nennt die Felder, die der KoSIT-Validator für jede Rechnung nach XRechnung 3.0.2 verlangt, und die Regel, die ohne das Feld fehlschlägt. Jede BT-Nummer führt zur Feldseite.
Eine vorhandene Datei prüfen Sie mit unserem kostenlosen XRechnung-Validator. Der Leitfaden zu den KoSIT-Fehlercodes erklärt die Regeln, die am häufigsten fehlschlagen.
Die Pflichtfelder im Überblick
Die Regeln stammen aus der KoSIT-Konfiguration v2026-08-31 (XRechnung 3.0.2, EN-16931-Validierungsartefakte 1.3.16). Bedingte Zeilen gelten nur im genannten Fall, etwa für eine Umsatzsteuerkategorie, ein Zahlungsmittel oder einen Nachlass auf Dokumentebene. Nicht aufgeführt sind Felder in Zahlungsempfänger (BG-10), Positionszeitraum (BG-26), Nachlässen und Zuschlägen auf Positionsebene (BG-27, BG-28), Schemata der Artikelkennungen (BG-31) und Artikeleigenschaften (BG-32). Die Tabelle gilt für die XRechnung-CIUS ohne Erweiterung, nicht für die Extension für saubere Fahrzeuge (Clean Vehicles, CVD): Deren Regeln BR-DE-CVD-01 und BR-DE-CVD-02 verlangen zusätzlich BT-12 und BT-17, BR-DE-CVD-03, BR-DE-CVD-04 und BR-DE-CVD-05 eine Fahrzeugkategorie an einer Rechnungsposition (BT-158 mit Schema CVD, BT-160 und BT-161).
Interaktive Karte
Wo die Pflichtfelder der XRechnung stehen
Tippen Sie auf einen Bereich der Rechnung, um seine Pflichtfelder und die Regel zu sehen, die jedes davon verlangt.
Felder auf jeder Rechnung
davon nur durch XRechnung-Regeln
weitere in bestimmten Fällen
Verkäufer
8 immer Pflicht · +7 in bestimmten Fällen
| BT | Feld | Regel | Pflicht |
|---|---|---|---|
BT-1 | Rechnungsnummer | BR-02 | Pflicht |
BT-2 | Rechnungsdatum | BR-03 | Pflicht |
BT-3 | Rechnungstyp-Code | BR-04 | Pflicht |
BT-5 | Rechnungswährung | BR-05 | Pflicht |
BT-10 | Käuferreferenz (oft Leitweg-ID) | BR-DE-15 | Pflicht |
BT-23 | Geschäftsprozess-Typ-Kennung | PEPPOL-EN16931-R001 | Pflicht |
BT-24 | Spezifikations-Kennung | BR-01 | Pflicht |
BT-25 | Referenz auf eine Vorgängerrechnung | BR-55 | Bedingt: für jede Referenz auf eine Vorgängerrechnung (BG-3), etwa bei einer Rechnungskorrektur (BR-55) |
BT-27 | Name des Verkäufers | BR-06 | Pflicht |
BT-29 | Kennung des Verkäufers | BR-CO-26 | Bedingt: auf jeder Rechnung mindestens eines von BT-29, BT-30 oder BT-31 (BR-CO-26) |
BT-30 | Handelsregisternummer des Verkäufers | BR-CO-26 | Bedingt: auf jeder Rechnung mindestens eines von BT-29, BT-30 oder BT-31 (BR-CO-26) |
BT-31 | Umsatzsteuer-Identifikationsnummer des Verkäufers | BR-CO-26, BR-DE-16, BR-S-02, BR-Z-02, BR-E-02, BR-AE-02, BR-IC-02, BR-G-02 | Bedingt: auf jeder Rechnung mindestens eines von BT-29, BT-30 oder BT-31 (BR-CO-26); bei Umsatzsteuerkategorie S, Z, E oder AE (BR-S/Z/E/AE-02) sowie L oder M (BR-DE-16): BT-31, BT-32 oder BT-63 in BG-11; bei K oder G (BR-IC-02, BR-G-02): BT-31 oder BT-63; nicht bei O (BR-O-02) |
BT-32 | Steuernummer des Verkäufers | BR-DE-16, BR-S-02, BR-Z-02, BR-E-02, BR-AE-02 | Bedingt: Alternative zu BT-31 oder BT-63 bei Umsatzsteuerkategorie S, Z, E oder AE (BR-S/Z/E/AE-02) sowie L oder M (BR-DE-16); reicht bei K oder G nicht (BR-IC-02, BR-G-02) |
BT-34 | Elektronische Adresse des Verkäufers | PEPPOL-EN16931-R020, BR-62 | Pflicht |
BT-37 | Ort des Verkäufers | BR-DE-3 | Pflicht |
BT-38 | Postleitzahl des Verkäufers | BR-DE-4 | Pflicht |
BT-40 | Ländercode des Verkäufers | BR-09 | Pflicht |
BT-41 | Ansprechpartner des Verkäufers | BR-DE-5 | Pflicht |
BT-42 | Telefonnummer des Ansprechpartners des Verkäufers | BR-DE-6 | Pflicht |
BT-43 | E-Mail-Adresse des Ansprechpartners des Verkäufers | BR-DE-7 | Pflicht |
BT-44 | Name des Erwerbers | BR-07 | Pflicht |
BT-47 | Handelsregisternummer des Käufers | BR-AE-02 | Bedingt: bei Umsatzsteuerkategorie AE, wenn BT-48 fehlt (BR-AE-02) |
BT-48 | Umsatzsteuer-Identifikationsnummer des Erwerbers | BR-IC-02, BR-AE-02 | Bedingt: bei Umsatzsteuerkategorie K (BR-IC-02); bei AE BT-48 oder BT-47 (BR-AE-02); nicht bei O (BR-O-02) |
BT-49 | Elektronische Adresse des Erwerbers | PEPPOL-EN16931-R010, BR-63 | Pflicht |
BT-52 | Ort des Erwerbers | BR-DE-8 | Pflicht |
BT-53 | Postleitzahl des Erwerbers | BR-DE-9 | Pflicht |
BT-55 | Ländercode des Erwerbers | BR-11 | Pflicht |
BT-62 | Name des Steuervertreters des Verkäufers | BR-18 | Bedingt: wenn ein Steuervertreter des Verkäufers (BG-11) angegeben ist (BR-18) |
BT-63 | USt-IdNr. des Steuervertreters des Verkäufers | BR-56 | Bedingt: wenn ein Steuervertreter des Verkäufers (BG-11) angegeben ist (BR-56); nicht bei Umsatzsteuerkategorie O (BR-O-02) |
BT-69 | Ländercode des Steuervertreters | BR-20 | Bedingt: wenn ein Steuervertreter des Verkäufers (BG-11) angegeben ist (BR-20) |
BT-73 | Beginn des Rechnungszeitraums | BR-CO-19 | Bedingt: wenn ein Abrechnungszeitraum (BG-14) angegeben ist: BT-73 oder BT-74 (BR-CO-19) |
BT-74 | Ende des Rechnungszeitraums | BR-CO-19 | Bedingt: wenn ein Abrechnungszeitraum (BG-14) angegeben ist: BT-73 oder BT-74 (BR-CO-19) |
BT-72 | Tatsächliches Lieferdatum | BR-IC-11 | Bedingt: bei Umsatzsteuerkategorie K: BT-72 oder ein Abrechnungszeitraum (BG-14) |
BT-77 | Ort des Lieferorts | BR-DE-10 | Bedingt: wenn eine Lieferanschrift (BG-15) angegeben ist |
BT-78 | Postleitzahl des Lieferorts | BR-DE-11 | Bedingt: wenn eine Lieferanschrift (BG-15) angegeben ist |
BT-80 | Ländercode des Lieferorts | BR-IC-12, BR-57 | Bedingt: bei Umsatzsteuerkategorie K oder wenn eine Lieferanschrift (BG-15) angegeben ist |
BT-81 | Zahlungsmittel-Code | BR-DE-1, BR-49 | Pflicht |
BT-84 | Zahlungskonto-Kennung | BR-DE-23-a, BR-50, BR-61 | Bedingt: wenn BT-81 den Code 30 oder 58 (Überweisung) enthält |
BT-87 | Primäre Kontonummer der Zahlungskarte | BR-DE-24-a | Bedingt: bei Kartenzahlung (BG-18), die die Codes 48, 54 oder 55 in BT-81 verlangen (BR-DE-24-a); höchstens die ersten 6 und letzten 4 Ziffern (BR-51) |
BT-89 | Mandatsreferenz | PEPPOL-EN16931-R061, BR-DE-25-a | Bedingt: wenn BT-81 den Code 49 oder 59 (Lastschrift, BG-19) enthält (PEPPOL-EN16931-R061, BR-DE-25-a) |
BT-90 | Gläubiger-Identifikationsnummer | BR-DE-30 | Bedingt: bei Lastschrift (BG-19): Code 59 in BT-81 verlangt sie (BR-DE-25-a), Code 49 über die Mandatsreferenz BT-89 (PEPPOL-EN16931-R061) |
BT-91 | Kennung des belasteten Kontos | BR-DE-31 | Bedingt: bei Lastschrift (BG-19): Code 59 in BT-81 verlangt sie (BR-DE-25-a), Code 49 über die Mandatsreferenz BT-89 (PEPPOL-EN16931-R061) |
BT-92 | Nachlassbetrag auf Dokumentebene | BR-31 | Bedingt: für jeden Nachlass auf Dokumentebene (BG-20) |
BT-93 | Basisbetrag des Nachlasses auf Dokumentebene | PEPPOL-EN16931-R041 | Bedingt: bei einem Nachlass auf Dokumentebene mit Prozentsatz (BT-94) (PEPPOL-EN16931-R041) |
BT-94 | Nachlassprozentsatz auf Dokumentebene | PEPPOL-EN16931-R042 | Bedingt: bei einem Nachlass auf Dokumentebene mit Basisbetrag (BT-93) (PEPPOL-EN16931-R042) |
BT-95 | Umsatzsteuerkategorie des Nachlasses auf Dokumentebene | BR-32 | Bedingt: für jeden Nachlass auf Dokumentebene (BG-20) |
BT-96 | Umsatzsteuersatz des Nachlasses auf Dokumentebene | BR-S-06, BR-Z-06, BR-E-06, BR-AE-06, BR-IC-06, BR-G-06, BR-AF-06, BR-AG-06 | Bedingt: für jeden Nachlass auf Dokumentebene (BG-20), bei Umsatzsteuerkategorie S oder L (größer 0; bei L akzeptiert UBL auch 0), Z, E, AE, K, G (0) oder M (0 oder größer); nicht bei O |
BT-97 | Grund des Nachlasses auf Dokumentebene | BR-33, BR-CO-21 | Bedingt: für jeden Nachlass auf Dokumentebene (BG-20): BT-97 oder BT-98 |
BT-98 | Code für den Grund des Nachlasses auf Dokumentebene | BR-33, BR-CO-21 | Bedingt: für jeden Nachlass auf Dokumentebene (BG-20): BT-97 oder BT-98 |
BT-99 | Zuschlagsbetrag auf Dokumentebene | BR-36 | Bedingt: für jeden Zuschlag auf Dokumentebene (BG-21) |
BT-100 | Basisbetrag des Zuschlags auf Dokumentebene | PEPPOL-EN16931-R041 | Bedingt: bei einem Zuschlag auf Dokumentebene mit Prozentsatz (BT-101) (PEPPOL-EN16931-R041) |
BT-101 | Zuschlagsprozentsatz auf Dokumentebene | PEPPOL-EN16931-R042 | Bedingt: bei einem Zuschlag auf Dokumentebene mit Basisbetrag (BT-100) (PEPPOL-EN16931-R042) |
BT-102 | Umsatzsteuerkategorie des Zuschlags auf Dokumentebene | BR-37 | Bedingt: für jeden Zuschlag auf Dokumentebene (BG-21) |
BT-103 | Umsatzsteuersatz des Zuschlags auf Dokumentebene | BR-S-07, BR-Z-07, BR-E-07, BR-AE-07, BR-IC-07, BR-G-07, BR-AF-07, BR-AG-07 | Bedingt: für jeden Zuschlag auf Dokumentebene (BG-21), bei Umsatzsteuerkategorie S oder L (größer 0; bei L akzeptiert UBL auch 0), Z, E, AE, K, G (0) oder M (0 oder größer); nicht bei O |
BT-104 | Grund des Zuschlags auf Dokumentebene | BR-38, BR-CO-22 | Bedingt: für jeden Zuschlag auf Dokumentebene (BG-21): BT-104 oder BT-105 |
BT-105 | Code für den Grund des Zuschlags auf Dokumentebene | BR-38, BR-CO-22 | Bedingt: für jeden Zuschlag auf Dokumentebene (BG-21): BT-104 oder BT-105 |
BT-106 | Summe der Rechnungspositions-Nettobeträge | BR-12 | Pflicht |
BT-109 | Rechnungs-Gesamtbetrag ohne Umsatzsteuer | BR-13 | Pflicht |
BT-110 | Gesamtbetrag der Umsatzsteuer | BR-CO-15, PEPPOL-EN16931-R053 | Pflicht |
BT-111 | Gesamtumsatzsteuerbetrag in Abrechnungswährung | BR-53, PEPPOL-EN16931-R054 | Bedingt: wenn eine Steuerwährung (BT-6) angegeben ist (BR-53) |
BT-112 | Rechnungs-Gesamtbetrag mit Umsatzsteuer | BR-14 | Pflicht |
BT-115 | Fälliger Zahlungsbetrag | BR-15 | Pflicht |
BT-116 | Umsatzsteuerkategorie-Steuerbemessungsgrundlage | BR-45 | Pflicht |
BT-117 | Umsatzsteuerkategorie-Steuerbetrag | BR-46 | Pflicht |
BT-118 | Umsatzsteuerkategorie-Code | BR-47 | Pflicht |
BT-119 | Umsatzsteuerkategorie-Satz | BR-DE-14 | Pflicht |
BT-120 | Umsatzsteuerbefreiungsgrund als Text | BR-E-10, BR-AE-10, BR-IC-10, BR-G-10, BR-O-10 | Bedingt: BT-120 oder BT-121 in der Steueraufschlüsselung bei Umsatzsteuerkategorie E, AE, K, G oder O; nicht bei S, Z, L oder M |
BT-121 | Umsatzsteuerbefreiungsgrund als Code | BR-E-10, BR-AE-10, BR-IC-10, BR-G-10, BR-O-10 | Bedingt: BT-120 oder BT-121 in der Steueraufschlüsselung bei Umsatzsteuerkategorie E, AE, K, G oder O; nicht bei S, Z, L oder M |
BT-122 | Referenz auf ein unterstützendes Dokument | BR-52 | Bedingt: für jedes rechnungsbegründende Dokument (BG-24) (BR-52) |
BT-126 | Kennung der Rechnungsposition | BR-21 | Pflicht |
BT-129 | Menge der Rechnungsposition | BR-22 | Pflicht |
BT-130 | Maßeinheit-Code für die Menge der Rechnungsposition | BR-23 | Pflicht |
BT-131 | Nettobetrag der Rechnungsposition | BR-24 | Pflicht |
BT-146 | Nettoeinzelpreis des Artikels | BR-26 | Pflicht |
BT-151 | Umsatzsteuerkategorie-Code der Rechnungsposition | BR-CO-04 | Pflicht |
BT-152 | Umsatzsteuersatz der Rechnungsposition | BR-S-05, BR-Z-05, BR-E-05, BR-AE-05, BR-IC-05, BR-G-05, BR-AF-05, BR-AG-05 | Bedingt: an jeder Position bei Umsatzsteuerkategorie S oder L (größer 0; bei L akzeptiert UBL auch 0), Z, E, AE, K, G (0) oder M (0 oder größer); nicht bei O |
BT-153 | Bezeichnung des Artikels der Rechnungsposition | BR-25 | Pflicht |
BT-35 ist optional: Das Feld ist die erste Adresszeile des Verkäufers. Lehnen Sie eine sonst vollständige Anschrift nicht nur wegen eines leeren BT-35 ab. Auch die Lieferscheinnummer (BT-16) ist optional.
Die deutschen BR-DE-Regeln nach Gruppen
Verkäuferkontakt: BR-DE-2 verlangt den VERKÄUFERKONTAKT (BG-6). BR-DE-5 verlangt die Kontaktstelle des Verkäufers (BT-41), BR-DE-6 die Telefonnummer (BT-42) und BR-DE-7 die E-Mail-Adresse (BT-43). BR-DE-27 und BR-DE-28 ergänzen Warnungen: Die Nummer soll mindestens drei Ziffern enthalten, die E-Mail-Adresse genau ein @. In CII geben Sie BT-41 als Personennamen oder als Abteilung an, nicht beides (CII-SR-465).
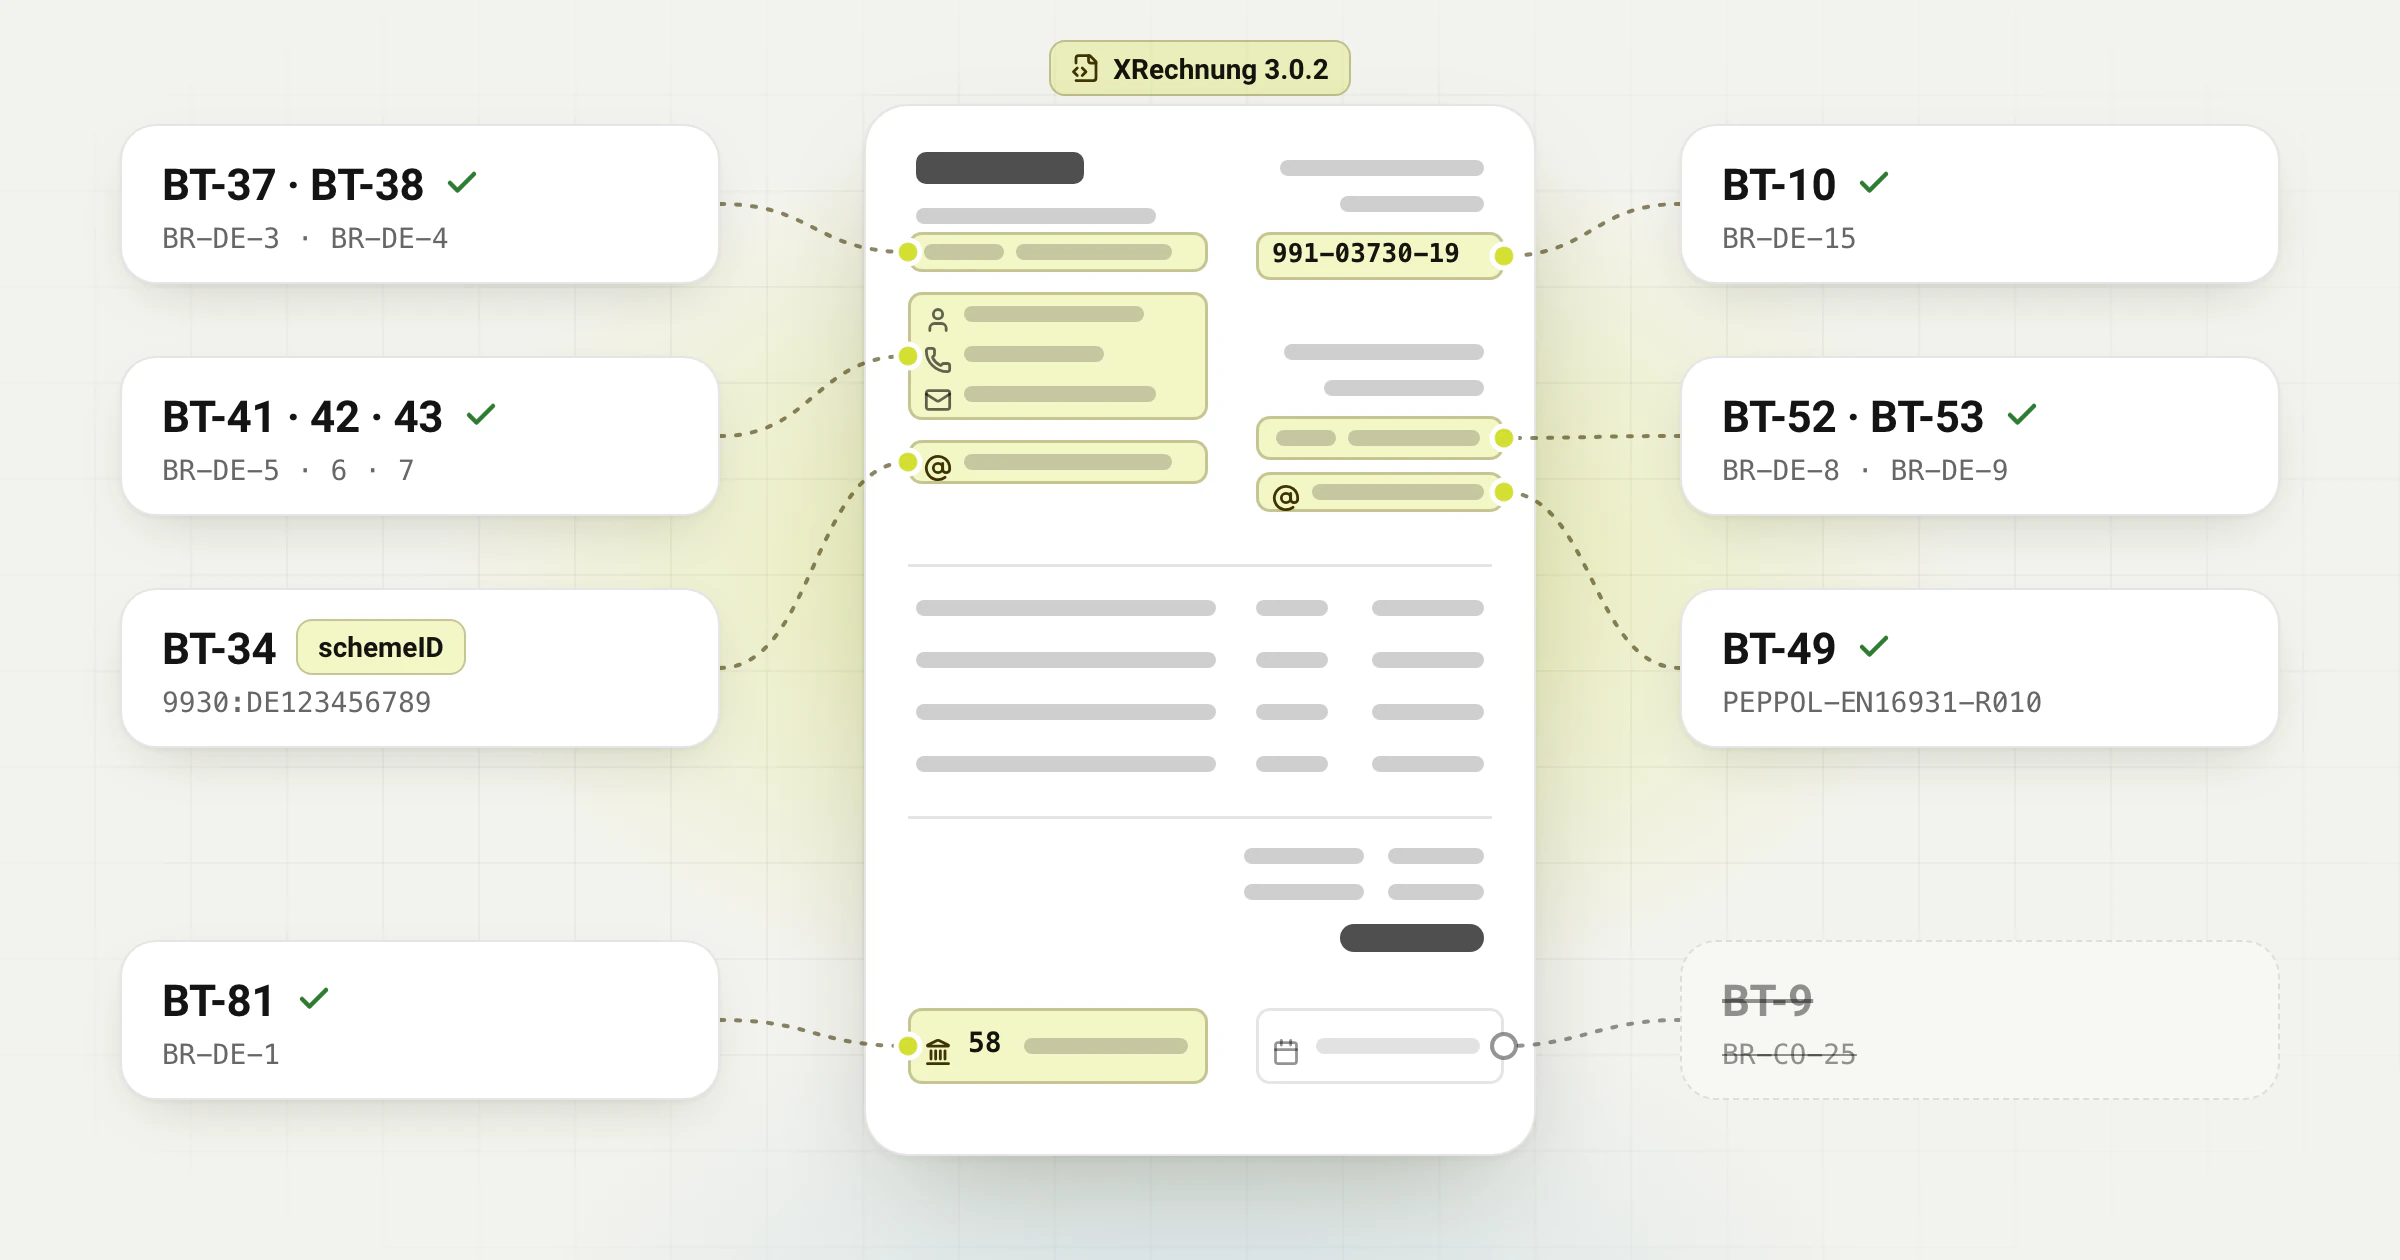
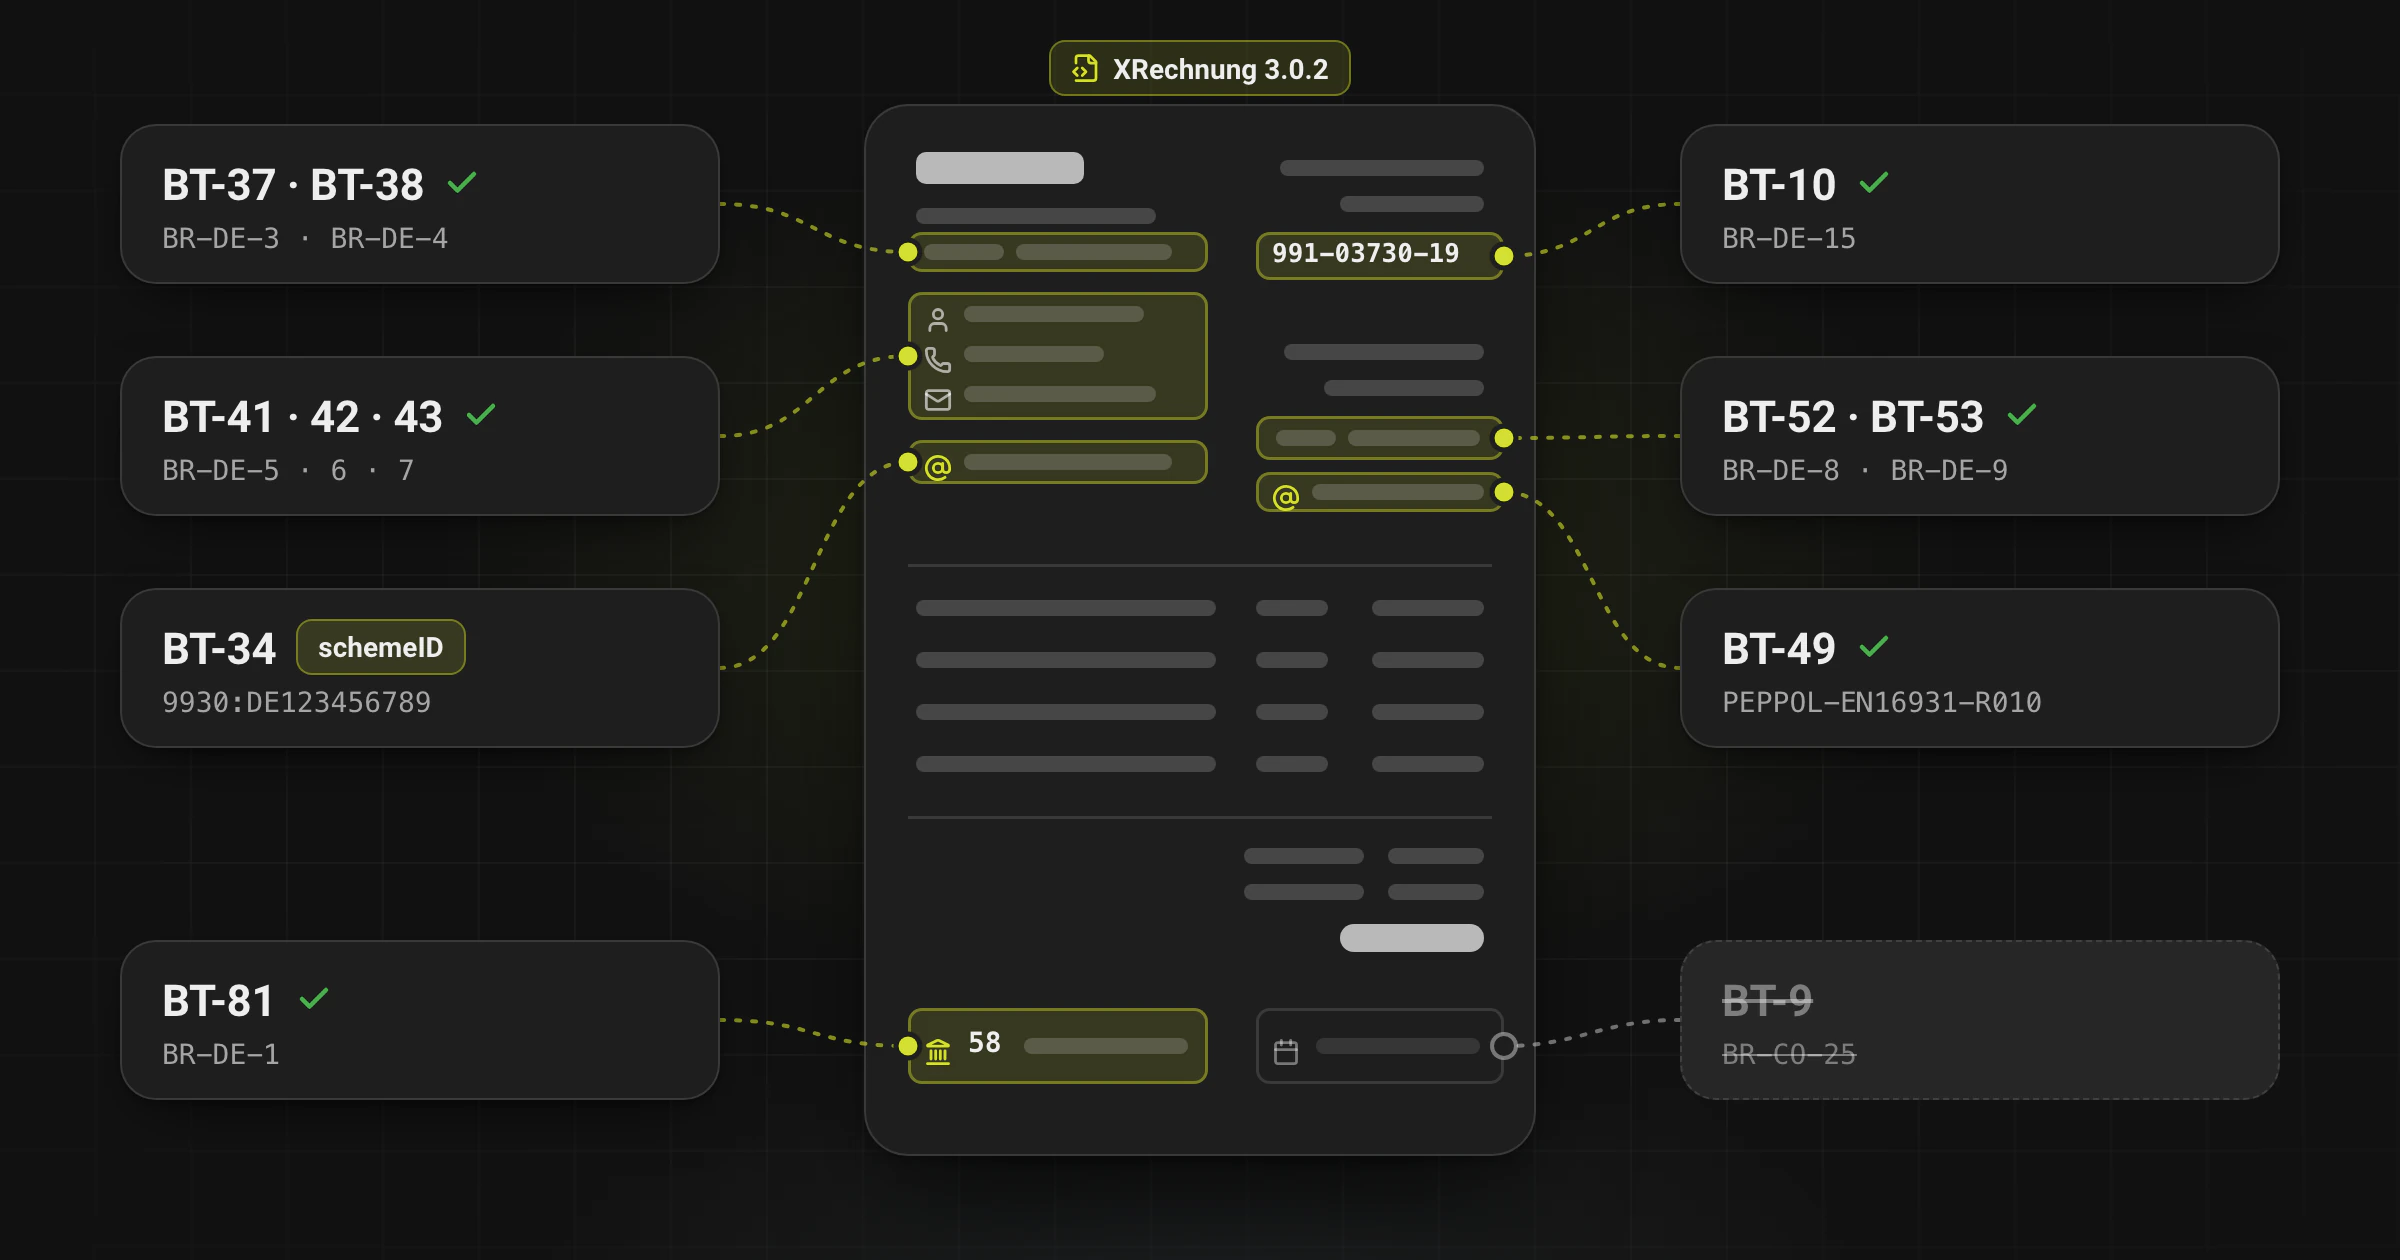
Anschriften: BR-DE-3 und BR-DE-4 verlangen Ort (BT-37) und Postleitzahl (BT-38) des Verkäufers, BR-DE-8 und BR-DE-9 dasselbe für den Käufer (BT-52, BT-53). Auch eine Lieferanschrift (BG-15) braucht Ort und Postleitzahl.
Käuferreferenz: BR-DE-15 verlangt die Käuferreferenz (BT-10). KoSIT prüft nur, ob das Feld vorhanden ist, nicht sein Format. Tragen Sie bei einem öffentlichen Auftraggeber die Routingreferenz ein, die er Ihnen genannt hat, meist eine Leitweg-ID; fragen Sie Geschäftskunden, welche Referenz sie erwarten. Erfinden Sie keinen Wert. Invoice-Converter.com warnt bei XRechnung im Prüfschritt, wenn eine Leitweg-ID in BT-10 eine falsche Prüfziffer hat.
Steuerkennungen: BR-DE-16 gilt, wenn die Rechnung die Umsatzsteuerkategorie S, Z, E, AE, K, G, L oder M verwendet. Dann braucht sie die Umsatzsteuer-ID des Verkäufers (BT-31), seine Steuernummer (BT-32) oder einen Steuervertreter (BG-11), dessen Umsatzsteuer-ID (BT-63) BR-56 verlangt. Bei Kategorie K oder G akzeptieren die EN-16931-Regeln BR-IC-02 und BR-G-02 nur BT-31 oder BT-63; BT-32 allein scheitert.
Zahlung: BR-DE-1 verlangt Zahlungsanweisungen (BG-16) mit einem Zahlungsartcode (BT-81). Der Code bestimmt die nächste Gruppe: 30 oder 58 (Überweisung) braucht BG-17 mit dem Konto in BT-84 (BR-DE-23-a), 48, 54 oder 55 (Karte) braucht BG-18 (BR-DE-24-a) und 59 (Lastschrift) braucht BG-19 (BR-DE-25-a); bei Code 49 oder 59 verlangt PEPPOL-EN16931-R061 außerdem die Mandatsreferenz (BT-89). Bei Code 58 warnt BR-DE-19, wenn BT-84 keine gültige IBAN ist.
Elektronische Adressen brauchen ein Schema
BT-34 und BT-49 sind in der EN 16931 optional. Trotz ihrer Peppol-Namen prüft KoSIT PEPPOL-EN16931-R020 (elektronische Adresse des Verkäufers, BT-34) und PEPPOL-EN16931-R010 (elektronische Adresse des Käufers, BT-49) für jede XRechnung als Fehler, nicht nur für Peppol. BR-62 und BR-63 verlangen dann die Schemakennung (schemeID).
9930:DE123456789 ist ein Endpunktbeispiel für den Verkäufer (Schema 9930 mit deutscher Umsatzsteuer-ID), kein fester XRechnung-Wert. Eine E-Mail-Adresse nutzt das Schema EM, eine Leitweg-ID das Schema 0204. Verwenden Sie die Kennungen, die Käufer und Verkäufer tatsächlich für E-Rechnungen nutzen.
Invoice-Converter.com erstellt und prüft die XRechnung-Datei. Es versendet keine Rechnungen und ist kein Peppol-Access-Point.
BT-9 und BT-20 sind bei einem Zahlbetrag nicht mehr Pflicht
Ältere Checklisten führen das Fälligkeitsdatum (BT-9) oder die Zahlungsbedingungen (BT-20) als Pflicht, sobald ein Betrag fällig ist. Das war die Regel BR-CO-25. Die EN-16931-Validierungsartefakte 1.3.16, die die KoSIT-Konfiguration v2026-08-31 verwendet, haben sie entfernt. Geben Sie BT-9 oder BT-20 an, wenn Sie sie vereinbart haben. Skonto-Angaben in BT-20 müssen dem Format von BR-DE-18 folgen.
Letzte Prüfung vor dem Versand
Invoice-Converter.com wandelt eine PDF-Rechnung in eine XRechnung um, zeigt diese Felder im Prüfschritt und prüft das Ergebnis vor dem Download mit KoSIT.
- Bestätigen Sie Empfänger, Übertragungskanal und erforderliches Profil.
- Vergleichen Sie die Quelldaten mit der Rechnung, besonders Steuerkennungen, Bankverbindung und Summen.
- Erzeugen Sie UBL- oder CII-XML und führen Sie die passende KoSIT-Konfiguration aus.
- Korrigieren Sie die Quelldaten und erzeugen Sie neu. Prüfen Sie unsichere Quelldaten weiterhin manuell.
Häufige Fragen
Welche Felder sind in der XRechnung Pflicht?
Neben dem Kern der EN 16931 (Rechnungsnummer BT-1, Rechnungsdatum BT-2, Typcode BT-3, Währung BT-5, Spezifikationskennung BT-24, Namen und Länder von Verkäufer und Käufer, Summen, Steueraufschlüsselung und Positionen) verlangt XRechnung BT-10, Ort und Postleitzahl des Verkäufers (BT-37, BT-38), den Verkäuferkontakt (BT-41 bis BT-43), Ort und Postleitzahl des Käufers (BT-52, BT-53), die elektronischen Adressen BT-34 und BT-49, Zahlungsanweisungen (BG-16) und den Steuersatz BT-119. Für die meisten Umsatzsteuerkategorien ist außerdem eine Steuerkennung des Verkäufers nötig (BT-31, BT-32 oder BG-11; bei K und G BT-31 oder BT-63).
Ist die Lieferscheinnummer in der XRechnung Pflicht?
Nein. Die Lieferscheinnummer gehört in die Versandanzeigereferenz (BT-16), und dieses Feld ist in der EN 16931 und in XRechnung optional. Geben Sie sie an, wenn der Käufer sie verlangt, etwa um Rechnung und Lieferung abzugleichen.
Was ist das XRechnung-Format?
XRechnung ist die deutsche Spezifikation (CIUS) der europäischen E-Rechnungsnorm EN 16931. Eine XRechnung ist eine XML-Datei in UBL- oder UN/CEFACT-CII-Syntax ohne sichtbaren PDF-Teil. KoSIT veröffentlicht die Spezifikation und die Validator-Konfiguration; aktuell ist XRechnung 3.0.2.
Gibt es die XRechnung auf Englisch?
XRechnung ist ein Datenformat, keine Sprache. Die XML-Elementnamen sind englisch, und XRechnung schreibt für Freitextfelder wie Artikelbezeichnungen oder Bemerkungen keine Sprache vor. Im KoSIT-Bericht sind die Meldungen der deutschen BR-DE-Regeln deutsch und die der EN-16931-Regeln englisch.
Bereit, Ihre Rechnungen umzuwandeln?
Wandeln Sie PDF-Rechnungen in XRechnung, ZUGFeRD und weitere Formate um. Abos ab 10 €/Monat bei jährlicher Zahlung (zzgl. Steuern), mit 3-tägiger Testphase beim ersten Abo. Oder ohne Abo: 5 € pro Konvertierung (zzgl. Steuern).
Kostenlos testen ohne Konto, bis 6 PDF-Seiten pro Umwandlung, Anhänge eingeschlossen. Bezahlt wird erst der Download: Dafür brauchen Sie ein Konto und einen Credit oder ein Abo.