E-facturation B2B belge en 2026 : périmètre, Peppol et sanctions
Sources officielles
Utilisez ces sources pour vérifier dates, formats et changements de règles officiels.
Wiki technique associé
Explorez la documentation développeur approfondie et les directives réglementaires correspondant à cet article.
Découvrez les formats e-facture courants en Belgique, comment fonctionne le routage et quels identifiants sont nécessaires pour une livraison conforme.
Guide du réseau Peppol : connexion, points d’accès, validation et facturation électronique transfrontalière.
Guide pratique PEPPOL : modèle 4‑corner, découverte d’endpoint, profils, listes de codes et erreurs fréquentes.
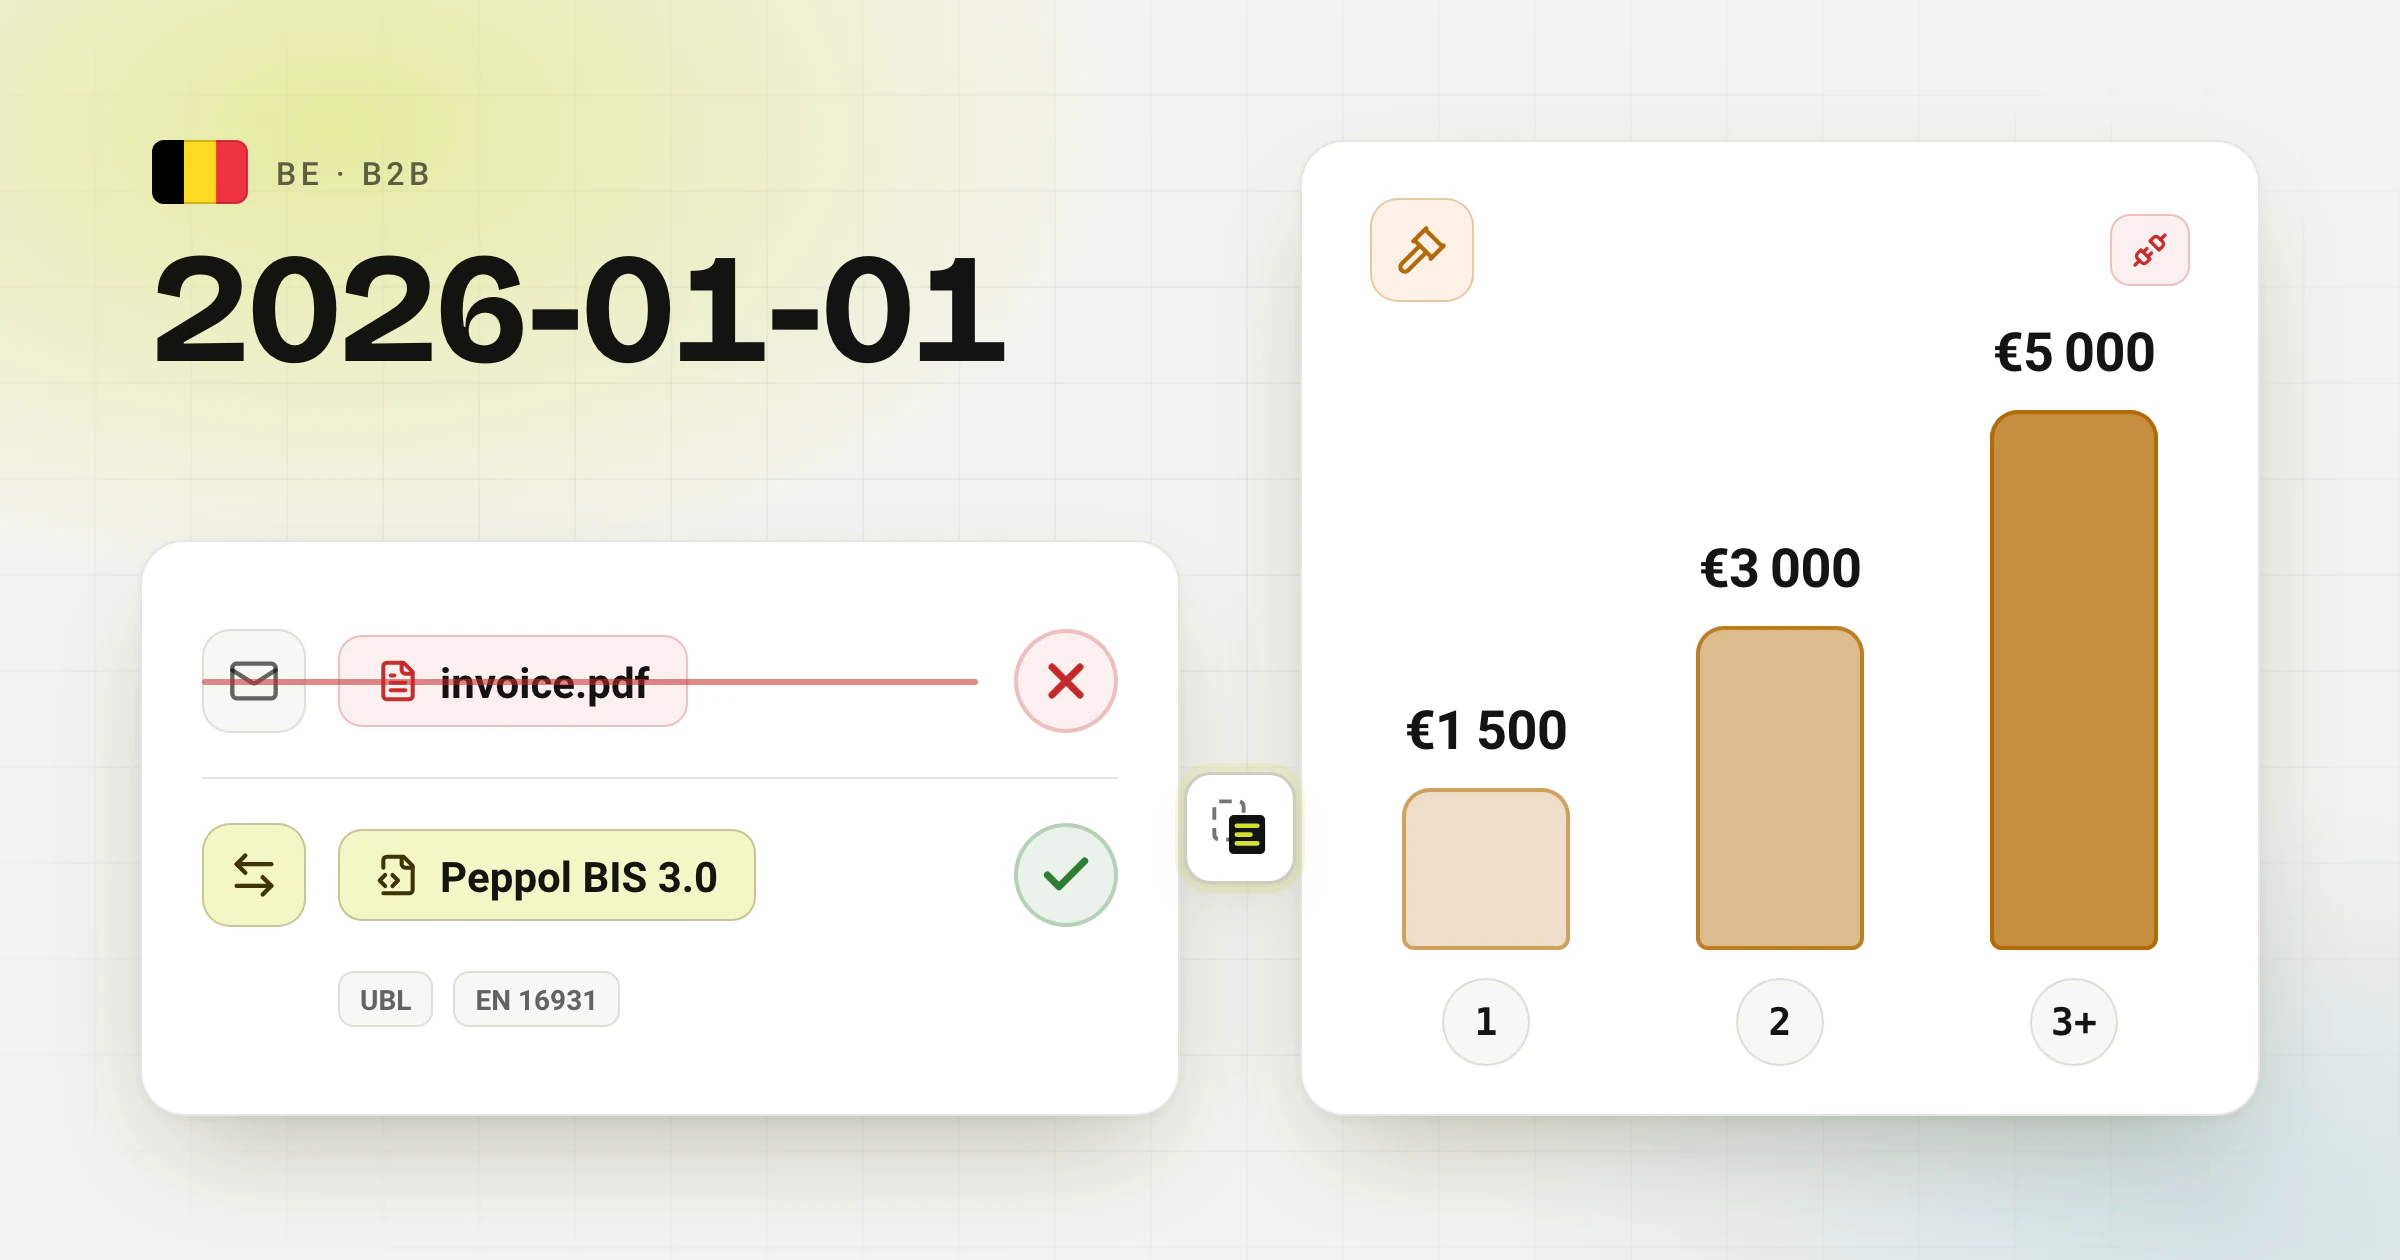
Depuis le 1er janvier 2026, la plupart des factures B2B nationales entre entreprises belges assujetties à la TVA doivent être des factures électroniques structurées. Un PDF envoyé par e-mail n’est pas une facture structurée.
Frise interactive
Qui doit faire quoi, et quand
Chaque barre montre la portée d’une obligation. Survolez ou touchez une barre pour voir sa date et ce qu’elle implique.
Les factures B2B structurées sont obligatoires
La plupart des factures B2B nationales entre entreprises belges assujetties à la TVA. Un PDF par e-mail ne suffit plus ; la plupart des équipes envoient du Peppol BIS Billing 3.0.
Ne transformez pas « la plupart des opérations couvertes » en « toutes les entreprises et toutes les factures ». Les factures B2C et plusieurs situations exclues ou exonérées demandent un traitement distinct. Utilisez l’outil officiel belge lorsque le statut d’une partie est incertain.
Format et transmission
Peppol BIS Billing 3.0 est la voie pratique par défaut. Il utilise des données UBL structurées fondées sur EN 16931. Les parties peuvent employer une autre voie structurée autorisée si les conditions belges sont respectées. Peppol n’est donc pas une affirmation universelle exacte pour chaque facture.
Trajet interactif
Le trajet d’une facture électronique belge sur Peppol
Depuis le 1er janvier 2026, la plupart des factures B2B nationales entre entreprises belges doivent être structurées. Touchez une étape pour voir son rôle.
Recherche SML / SMP
Où livrer ?
Exploité par
Services d’annuaire Peppol
Ce qui se passe ici
Le SML indique le SMP où le destinataire est enregistré. Le SMP renvoie l’Access Point du destinataire et les types de documents qu’il accepte.
Ce dont l’émetteur a besoin
L’ID Peppol du client. Les entreprises belges sont enregistrées au minimum avec leur numéro d’entreprise (schéma 0208) ; d’autres identifiants, comme le numéro de TVA, sont facultatifs. Ne déduisez jamais l’ID d’une adresse e-mail.
0208:01234567490208 = numéro d’entreprise belge, suivi de ses 10 chiffres.Une entreprise a besoin d’un logiciel ou d’un prestataire capable d’envoyer et de recevoir le format structuré requis. Confirmez l’identifiant du destinataire avant l’envoi. Ne le déduisez pas d’une adresse e-mail.
Préparation nécessaire
- Confirmez si votre entité belge et l’opération entrent dans le champ d’application.
- Activez la réception ainsi que l’émission ; la capacité de réception fait partie de l’obligation.
- Testez les catégories fiscales, les identifiants, les notes de crédit et l’import comptable avec des cas réels.
- Conservez un parcours de revue pour les factures sources incomplètes et les messages rejetés.
Sanctions : limitez 1 500 €, 3 000 € et 5 000 € à leur objet
Les amendes forfaitaires particulières de 1 500 € pour une première infraction, 3 000 € pour une deuxième et 5 000 € pour les suivantes concernent l’absence de moyens techniques permettant d’émettre et de recevoir des factures électroniques structurées. Une infraction suivante est soumise à la condition de délai indiquée dans la FAQ officielle.
Ces montants ne constituent pas le barème complet de chaque erreur de facture. Les amendes TVA proportionnelles et non proportionnelles existantes restent applicables en cas d’absence ou de retard de facture, de mentions obligatoires manquantes, d’inexactitudes et d’autres manquements. Nommez l’infraction avant de citer un montant.
Contrôle opérationnel court
- Contrôlez le périmètre pour le vendeur, l’acheteur et l’opération.
- Confirmez le format structuré et le canal de transmission.
- Validez la facture et comparez les valeurs principales aux données sources approuvées.
- Envoyez un test, confirmez sa réception et documentez la correction des factures rejetées.
Prêt à convertir vos factures ?
Convertissez vos factures PDF en XRechnung, ZUGFeRD et d’autres formats. Abonnements à partir de 10 €/mois en facturation annuelle (hors taxes), avec un essai de 3 jours sur le premier abonnement. Ou sans abonnement : 5 € par conversion (hors taxes).
Essai gratuit sans compte, jusqu’à 6 pages PDF par conversion, pièces jointes comprises. Seul le téléchargement est payant : il nécessite un compte et un crédit ou un abonnement.